Modern iş dünyasının ihtiyaçlarına göre şekillendirilmiş stratejik hukuki hizmetler; fikri mülkiyet, medya, teknoloji, şirketler hukuku ve mevzuat uyum süreçlerinde danışmanlık ve avukatlık hizmetleri sunan uzman çalışma gruplarımız aracılığıyla, İstanbul'dan dünyanın dört bir yanındaki müvekkillerimize ulaştırılmaktadır.
İnşa Ettiğiniz Değerleri Korumak İçin Etkili ve Verimli Hukuki Stratejiler.
Devin Law & IP, ekibinin, danışmanlarının ve beraber çalıştığı iş ortaklarının 15 yılı aşkın mesleki tecrübesini bir araya getiren bir hukuk bürosudur. Şeffaflık, dürüstlük ve ortak değerleri merkeze alan firmamız, kendi alanında uzmanlaşmış ekipler aracılığıyla sürdürülebilir hukuki çözümler sunmaktadır.
Sektörel tecrübeye sahip özel ekiplerimizle yerli ve yabancı geniş bir müvekkil ağına hizmet vermekteyiz. Uzun vadeli müvekkil ilişkileri, vizyon çeşitliliği, sürekli eğitim ve mesleki gelişim en temel kurumsal değerlerimizi oluşturur.
Profesyonellik, şeffaflık ve uzun vadeli değer yaratma vizyonuyla hareket eden büromuz; sektörel tecrübesini stratejik hukuki öngörüsüyle harmanlayarak kurumlar ve bireyler için net, uygulanabilir ve sonuç odaklı çözümler üretir.
İstanbul merkez ofisi ile faaliyet gösteren firmamız, marka ve patent vekilliği şirketi aracılığıyla da dünyanın farklı bölgelerinde portföy yönetimi gerçekleştirmekte; yerli ve yabancı hak sahipleri adına TÜRKPATENT, EUIPO, WIPO ve yabancı ofisler nezdindeki başvuru, itiraz, yenileme ve hak koruma süreçlerini titizlikle yürütmektedir.
Bir yanda hukuki danışmanlık ve dava takibi, diğer yanda marka ve patent vekilliği olarak konumlanan bu ikili yapı, büromuzun mahkeme salonlarındaki gücünü disiplinli bir portföy yönetimiyle birleştirmesini sağlar. Böylece her dosya, doğrudan o alanda uzmanlaşmış bir ekip tarafından ele alınır.
02
Neden Devin Law & IP?
Hukuki Uzmanlık
Farklı sektörlerde derinlemesine bilgi sahibi olan profesyonellerimiz, müvekkillere stratejik ve uygulanabilir öngörüler sunar. Her dosya, ilgili sektörde fiili tecrübeye sahip bir ekip tarafından yürütülür; böylece sunduğumuz hukuki tavsiyeler salt teorik bilgileri değil, iş dünyasının sahadaki gerçeklerini yansıtır.
Müvekkil Odaklı Yaklaşım
Müvekkillerimizle yakın iş birliği içinde çalışarak, onların spesifik hedeflerine uygun kişiselleştirilmiş çözümler üretiyoruz. Hukuki stratejiyi şekillendirmeden önce her müvekkilin iş modelini, risk alma durumunu ve önceliklerini tam anlamıyla kavramak için zaman ayırıyoruz.
Yenilikçi Çözümler
Yaratıcı ve sürdürülebilir yaklaşımlar geliştirmek için modern hukuk teknolojilerinden yararlanıyoruz. Portföy otomasyonundan yapılandırılmış marka izleme servislerine kadar, daha hızlı ve tutarlı sonuçlar elde etmek için teknolojiyi süreçlerimize aktif olarak entegre ediyoruz.
Sürdürülebilirliğe Bağlılık
Müvekkillerimizi, hem ticari operasyonlarına hem de topluma fayda sağlayan etik uygulamaları benimsemeleri konusunda destekliyoruz. Uzun ömürlü, hukuken savunulabilir ve gelişen uluslararası düzenlemelerle uyumlu bir şirket kültürü inşa etmelerine yardımcı oluyoruz.
Stratejik Perspektif
Sürdürülebilir büyüme amacıyla hukuki çözümleri ticari hedeflerle tam uyumlu hâle getiriyoruz. Sunduğumuz hukuki danışmanlığı daima ticari bir karar çerçevesinde; net seçenekler, gerçekçi maliyetler ve ölçülebilir sonuçlarla birlikte aktarıyoruz.
03
İşletmenize Göre Şekillenen Hukuki Hizmetler
01
Sınai Mülkiyet Hukuku
Markalar, patentler, faydalı modeller ve endüstriyel tasarımlar; TÜRKPATENT, EUIPO ve WIPO nezdinde danışmanlık, tescil süreçleri ve dava takibi.
İncele →
02
Fikrî Mülkiyet ve Telif Hakkı Hukuku
5846 sayılı FSEK kapsamında telif, yazılım ve bağlantılı haklar; hak sahipliği mimarisinin kurulmasından korsanla mücadele operasyonlarına kadar tam kapsamlı koruma.
İncele →
03
Medya, Eğlence ve Reklam
Yaratıcılığın hukuki düzenlemelerle buluştuğu nokta; reklam denetimi, yayıncılık (RTÜK) uyum süreçleri, yapım ve yetenek sözleşmeleri.
İncele →
04
Kişisel Verilerin Korunması, Mahremiyet ve Siber Güvenlik
KVKK ve GDPR kapsamında savunulabilir veri yönetişimi; veri haritalama, sınır ötesi aktarımlar, ihlal yönetimi ve Kurul nezdinde savunma süreçleri.
İncele →
05
Bilişim ve Teknoloji Hukuku
Yazılım, SaaS ve bulut sözleşmeleri, oyun ve e-spor, startup yatırım turları, e-ticaret ve fintek düzenlemeleri ile yapay zekânın hukuki mimarisi.
İncele →
06
Şirketler Hukuku ve Ticari Danışmanlık
Şirketlerin tüm departmanlarına yönelik sürekli hukuki danışmanlık, ticari sözleşmeler, genel kurullar, yönetim kurulu kararları, sermaye yapılandırmaları ve ortaklar arası uyuşmazlıklar.
İncele →
07
Uyuşmazlık Çözümü ve Dava
Ticari ve sözleşmesel davalar, alacak tahsili ve icra, iş hukuku savunmaları, beyaz yaka suçları, ortaklar arası uyuşmazlıklar, kira davaları, arabuluculuk ve tahkim.
İncele →
08
Deniz Hukuku, Yat ve Tersane Hukuku
Süperyat yeni inşa ve bakım projeleri, tersane operasyonları, yat tasarımı ve fikri mülkiyet, alım-satım işlemleri, bayrak tescili, gemi adamı süreçleri, gemi tutuklamaları ve deniz kazaları.
İncele →
"From the first spark of creativity to the global protection of your brand."
Avukatlık Hizmetleri · Marka Patent Vekilliği Hizmetleri
04
Ödüller ve Sıralamalar
Beş Kategori · 2026IP STARS — Managing IP
Türkiye'de beş çalışma kategorisinde sıralamaya girdi; Uğurcan Tekin ve İnci Özçilsal "Rising Star" olarak gösterildi.
Tavsiye Edilen · 2026WTR 1000
Uğurcan Tekin, marka koruma ve uluslararası fikri mülkiyet stratejileri alanında bireysel olarak listelendi.
Sıralamada · EMEA 2026The Legal 500 EMEA
Uğurcan Tekin — Fikri Mülkiyet ile Medya & Eğlence alanlarında "Next Generation Partner".
Tier 2 · 2026Media Law International
Uğurcan Tekin — Türkiye'de tavsiye edilen ilk 10 medya hukuku avukatı arasında.
Aynı rehberlerin 2025 sayılarında da sıralamaya girdik — The Legal 500 EMEA, Media Law International, IP STARS ve WTR 1000.
05
Ekibimiz
Uğurcan Tekin, LL.MOrtak / Avukat — Marka Vekili
Alican Tekin, LL.MOrtak — Marka Vekili
Kadir Karasu, MBAOrtak
Tevrat TekinKıdemli Danışman / Avukat
İnci ÖzçilsalAvukat
Beyza ErdemirAvukat
Şevval Ezgi DemirAvukat
Mehmet Kerem KüçükMarka ve Patent Uzmanı
Berkay KizenFinans Uzmanı
Aleyna KalburcuStajyer Avukat
Sıla UçarStajyer Avukat
06
Yayınlar
Denizcilik ve Fikri Mülkiyet
Gemide Beyan Dışı Eşya: Kaçakçılıkta Mahkûmiyet ve Beraat Ölçütleri
9 October 2026 — Read →
Medya ve Reklam
Reklam Kurulu Kararları — 372. Toplantı: 5G Üstünlük İddiaları, Tüketici Değerlendirmeleri ve Yorum Satışı Sitelerine Erişim Engeli
5 October 2026 — Read →
Veri Koruma
Kişisel Verileri Koruma Kurulu Kararları — Ekim 2026: İlgili Kişi Başvurularına Cevabın Bildirim Usulü ve 30 Eylül 2026 Tarihli İhlal Bildirimleri
5 October 2026 — Read →
Mevzuat
Resmî Gazete Haftalık Gelişmeler — 28.09–04.10.2026: Yoksulluk Nafakasında “Süresiz Olarak” İbaresinin İptali, Taşınmaz Ticareti ve Distile Alkollü İçkiler Tebliği
5 October 2026 — Read →
Marka
Markada Sessiz Kalma: Hükümsüzlük ve Tecavüz Davalarında Farklı Kurallar
5 October 2026 — Read →
Veri Koruma
Avukatların KVKK Yükümlülükleri ve Veri İşleyen Kaynaklı İhlaller
28 September 2026 — Read →
Rekabet Hukuku
Rekabet Hukukunda Eylül 2026 Gelişmeleri
28 September 2026 — Read →
Denizcilik ve Fikri Mülkiyet
Marmara'da Çatma: Deniz Kazalarında Hukuki ve Cezai Sorumluluk
15 September 2026 — Read →
Medya ve Reklam
Reklam Kurulu Kararları — 366. Toplantı: Platform Sorumluluğu, Marka Kullanımı ve Fiyat Şeffaflığı
5 September 2026 — Read →
Medya ve Reklam
Reklam Kurulu Kararları — 367. Toplantı: Cayma Hakkı, Karşılaştırmalı İddialar ve Ürün Adlarında Sağlık Çağrışımı
5 September 2026 — Read →
Denizcilik ve Fikri Mülkiyet
Gemide Beyan Dışı Eşya: Kaçakçılıkta Mahkûmiyet ve Beraat Ölçütleri
9 October 2026 — Read →
Medya ve Reklam
Reklam Kurulu Kararları — 372. Toplantı: 5G Üstünlük İddiaları, Tüketici Değerlendirmeleri ve Yorum Satışı Sitelerine Erişim Engeli
5 October 2026 — Read →
Veri Koruma
Kişisel Verileri Koruma Kurulu Kararları — Ekim 2026: İlgili Kişi Başvurularına Cevabın Bildirim Usulü ve 30 Eylül 2026 Tarihli İhlal Bildirimleri
5 October 2026 — Read →
Mevzuat
Resmî Gazete Haftalık Gelişmeler — 28.09–04.10.2026: Yoksulluk Nafakasında “Süresiz Olarak” İbaresinin İptali, Taşınmaz Ticareti ve Distile Alkollü İçkiler Tebliği
5 October 2026 — Read →
Marka
Markada Sessiz Kalma: Hükümsüzlük ve Tecavüz Davalarında Farklı Kurallar
5 October 2026 — Read →
Veri Koruma
Avukatların KVKK Yükümlülükleri ve Veri İşleyen Kaynaklı İhlaller
28 September 2026 — Read →
Rekabet Hukuku
Rekabet Hukukunda Eylül 2026 Gelişmeleri
28 September 2026 — Read →
Denizcilik ve Fikri Mülkiyet
Marmara'da Çatma: Deniz Kazalarında Hukuki ve Cezai Sorumluluk
15 September 2026 — Read →
Medya ve Reklam
Reklam Kurulu Kararları — 366. Toplantı: Platform Sorumluluğu, Marka Kullanımı ve Fiyat Şeffaflığı
5 September 2026 — Read →
Medya ve Reklam
Reklam Kurulu Kararları — 367. Toplantı: Cayma Hakkı, Karşılaştırmalı İddialar ve Ürün Adlarında Sağlık Çağrışımı
5 September 2026 — Read →
Devin Law & IP · Çalışma Alanları
Hizmetlerimiz
Sektör bilgisini stratejik hukuki bakış açısıyla birleştiren kapsamlı hukuk hizmetleri: şirketler ve bireyler için açık, uygulanabilir ve sonuç odaklı çözümler. Sekiz uzman çalışma grubumuz fikri mülkiyet, medya ve reklam, kişisel verilerin korunması, teknoloji, şirketler hukuku, uyuşmazlık çözümü ve deniz hukuku alanlarını kapsıyor; çok uluslu gruplardan erken aşama girişimlere kadar her ölçekten müvekkile hizmet veriyoruz.
Sektör bilgisini stratejik hukuki bakış açısıyla birleştiren kapsamlı hukuk hizmetleri: şirketler ve bireyler için açık, uygulanabilir ve sonuç odaklı çözümler. Sekiz uzman çalışma grubumuz fikri mülkiyet, medya ve reklam, kişisel verilerin korunması, teknoloji, şirketler hukuku, uyuşmazlık çözümü ve deniz hukuku alanlarını kapsıyor; çok uluslu gruplardan erken aşama girişimlere kadar her ölçekten müvekkile hizmet veriyoruz.
Sekiz çalışma alanı — panellerin üzerine gelerek göz atın, açmak için tıklayın.
01Sınai Mülkiyet Hukuku
01
Sınai Mülkiyet Hukuku
Marka, patent, faydalı model ve endüstriyel tasarımlar; TÜRKPATENT, EUIPO ve WIPO nezdinde danışmanlık, tescil ve dava süreçleri.
İncele →
02Fikrî Mülkiyet ve Telif Hakkı Hukuku
02
Fikrî Mülkiyet ve Telif Hakkı Hukuku
5846 sayılı FSEK kapsamında telif, yazılım ve bağlantılı haklar; hak sahipliğinin kurgulanmasından korsanla mücadeleye kadar tam kapsamlı koruma.
İncele →
03Medya, Eğlence ve Reklam Hukuku
03
Medya, Eğlence ve Reklam Hukuku
Yaratıcılığın hukuki düzenlemelerle buluştuğu nokta; reklam denetimi, yayıncılık uyum süreçleri, yapım ve yetenek sözleşmeleri.
İncele →
04Kişisel Verilerin Korunması, Mahremiyet ve Siber Güvenlik
04
Kişisel Verilerin Korunması, Mahremiyet ve Siber Güvenlik
KVKK ve GDPR kapsamında savunulabilir veri yönetişimi; veri haritalama, sınır ötesi aktarım, ihlal yönetimi ve Kurum nezdinde savunma.
İncele →
05Bilişim ve Teknoloji Hukuku
05
Bilişim ve Teknoloji Hukuku
Yazılım, SaaS ve bulut sözleşmeleri, oyun ve e-spor, startup yatırım turları, e-ticaret ve fintek düzenlemeleri ile yapay zekânın hukuki mimarisi.
İncele →
06Şirketler Hukuku ve Ticari Danışmanlık
06
Şirketler Hukuku ve Ticari Danışmanlık
Modern şirketler için sürekli dış hukuk danışmanlığı; sözleşmeler, kurumsal yönetim ve kesintisiz mevzuat uyumu.
İncele →
07Uyuşmazlık Çözümü ve Dava
07
Uyuşmazlık Çözümü ve Dava
Ticari, idari ve icra süreçlerinde stratejik dava planlaması ve disiplinli usul yönetimi.
İncele →
08Deniz Hukuku, Yat ve Tersane Hukuku
08
Deniz Hukuku, Yat ve Tersane Hukuku
Gemi finansmanı, çarter sözleşmeleri, yük hasarı talepleri ve deniz sigortası uyuşmazlıkları; deniz ticareti operasyonlarının tüm aşamalarında danışmanlık.
İncele →
Sekiz çalışma alanı · üzerine gelerek göz atın, tıklayarak açınAvukatlık Hizmetleri · Marka Patent Vekilliği Hizmetleri
Devin Law & IP
Ekibimiz
Her dosyayı, o alanda çalışan ekip yürütür. Ortaklar, avukatlar, uzmanlar ve stajyerler çalışma grupları arasında birlikte çalışır; uzun yıllara dayanan mahkeme tecrübesi modern portföy yönetimiyle bir araya gelir.
Ortaklar ve Danışmanlar
Uğurcan Tekin, LL.MOrtak / Avukat — Marka Vekili
Fikrî ve sınai haklar, medya hukuku, bilişim hukuku ve kişisel verilerin korunması (KVKK). Legal 500 EMEA 2026 — Next Generation Partner; WTR 1000 2026'da bireysel olarak; IP STARS ve Media Law International'ın hem 2026 hem 2025 sıralamalarında yer aldı. Multimedya şirketlerini ve küresel markaları yüksek değerli fikrî hak ve medya davalarında temsil ediyor.
Profile →
Alican Tekin, LL.MOrtak — Marka Vekili
Fikrî Haklar Departmanı Eş Başkanı — uluslararası marka portföyü yönetimi ve sınır ötesi projeler. Kayıtlı marka vekili olarak yerli ve yabancı müvekkillere marka, endüstriyel tasarım ve telif hakkı alanlarında danışmanlık veriyor.
Profile →
Kadir Karasu, MBAOrtak
Fikrî haklar, birleşme ve devralmalar ile proje finansmanı. Birden çok hukuk düzenini ilgilendiren karmaşık dosyalarda, geniş ölçekli fikrî hak portföylerinde ve ileri finansman yapılarında üst düzey danışmanlık.
Profile →
Tevrat TekinKıdemli Danışman / Avukat
Kırk yılı aşkın dava deneyimi — iş hukuku, kira hukuku, icra ve iflas ile sözleşmeden doğan talepler; Türk yargısının her derecesinde temsil.
Profile →
Avukatlar ve Uzmanlar
İnci ÖzçilsalAvukat
Şirketler hukuku, sözleşmeler, KVKK/GDPR uyumu ve fikrî haklar. Legal 500 EMEA 2026 — Key Lawyer; IP STARS 2026 — Rising Star. Uyum projelerinde, veri envanteri çalışmalarında ve marka tescil süreçlerinde aktif.
Profile →
Beyza ErdemirAvukat
Fikrî hak portföyü yönetimi, lisans, endüstriyel tasarım ve patent; KVKK uyumu ve medya hukuku. Legal 500 EMEA 2026 — Key Lawyer. Yerli ve yabancı müvekkillere danışmanlık veriyor, hak koruma stratejilerinde aktif rol alıyor.
Profile →
Şevval Ezgi DemirAvukat
Deniz ticareti hukuku — gemi finansmanı, çarter sözleşmeleri, yük hasarı talepleri ve P&I / H&M sigorta uyuşmazlıkları. Ayrıca Türk ve yabancı hukuk sistemleri kapsamında şirket kuruluşu ve ticari sözleşmeler konularında danışmanlık veriyor.
Profile →
Mehmet Kerem KüçükMarka ve Patent Uzmanı
Elektrik-elektronik mühendisliği altyapısı — patent hazırlama, izleme ve değerlendirme. Teknik bilgisini marka ve patent süreçlerindeki hukuki işleyişle birleştiriyor.
Profile →
Berkay KizenFinans Uzmanı
Büronun tüm operasyonlarında bütçe planlaması, finansal analiz ve raporlama — mali yönetime analitik ve süreç odaklı bir disiplin katıyor.
Profile →
Stajyerler ve İdari Kadro
Aleyna KalburcuStajyer Avukat
Marka işlemleri, KVKK uyum desteği ve genel dava takibi. İstanbul Ticaret Üniversitesi'nde tam burslu hukuk öğrenimi görüyor.
Profile →
Sıla UçarStajyer Avukat
Marka başvuruları, itiraz süreçleri ve veri koruma uyum projeleri. İstanbul Üniversitesi Hukuk Fakültesi mezunu; tescil, itiraz ve savunma stratejilerine destek veriyor.
Profile →
Devin Law & IP — İstanbul
Hakkımızda
Şeffaflık, dürüstlük ve ortak değerler üzerine kurulu bir hukuk bürosu. Avukatlık hizmetleri ile marka ve patent vekilliğini tek çatı altında yürütüyoruz.
Biz Kimiz
Şeffaflık, dürüstlük ve ortak değerler üzerine kurulu bir meslek kültürü.
Kurucularımızın ve çözüm ortaklarımızın 15 yılı aşkın tecrübesiyle; şeffaflık, dürüstlük ve ortak değerler üzerine kurulu bir meslek kültürü oluşturduk. Kalıcı hukuki çözümler üretmeye, her alanda o işi bilen ekipler kurmaya ve müvekkillerimize farklı ülkelerde aynı standartla destek olmaya odaklanıyoruz.
Dünyanın farklı ülkelerinden geniş bir müvekkil kitlesine hizmet veriyoruz. Her çalışma grubunun başında o alanda uzmanlaşmış deneyimli bir avukat var; bu yapı karmaşık dosyalarda hem dosyaya özel bir strateji kurmamızı hem de hizmetin hızını ve tutarlılığını korumamızı sağlıyor.
Uzun vadeli müvekkil ilişkilerine önem veriyoruz; bunun arkasında nitelikli ve birlikte çalışmayı bilen bir ekip var. Hukuki yetkinliğin yanında vizyon çeşitliliğini, sürekli eğitimi ve mesleki farkındalığı da önceliğimiz sayıyoruz. Bunlar hem büronun büyümesinin hem de sorumlu avukatlığın şartı.
Tecrübe, uzmanlaşma ve müvekkil odaklı çalışma biçimini bir araya getirerek; sürekli değişen hukuk ortamında şirketlerin ve bireylerin yanında duran güvenilir bir hukuk ortağı olmayı hedefliyoruz. İstanbul'daki merkez ofisimizin yanı sıra vekillik şirketimiz aracılığıyla farklı ülkelerde marka ve patent portföyleri yönetiyor; TÜRKPATENT, EUIPO ve WIPO nezdindeki başvuru, itiraz, yenileme ve hak koruma işlemlerini yürütüyoruz.
Değerlerimiz
Neden Devin Law & IP?
Hukuki Uzmanlık
Ekibimizin farklı sektörlerde biriktirdiği bilgi ve tecrübe, rekabetin yoğun olduğu alanlarda müvekkillerimize yön veren stratejik tavsiyeler üretmemizi sağlıyor.
Müvekkil Odaklı Yaklaşım
Her müvekkilin ihtiyacı ve hedefi farklıdır. Çözümü de o hedefe ve karşılaştığı soruna göre kurarız.
Yenilikçi Çözümler
Yeniliğe açığız; yaratıcı çözümler için modern hukuk teknolojilerini kullanırız. Sektördeki gelişmeleri önceden görmek, müvekkillerimizin fırsatları değerlendirmesini ve sorunları erken çözmesini sağlar.
Sürdürülebilirliğe Bağlılık
Müvekkillerimizin hem kendi işine hem de çevresine fayda sağlayan, sürdürülebilir bir hukuki düzen kurmasına yardımcı oluruz.
Stratejik Perspektif
Hukuki meselelere stratejik bakarız. Çözümü ticari hedefle uyumlu kurmak, hem sağlıklı büyümeyi hem de doğru kararı mümkün kılar.
"Smart approaches to legal solutions with exceptional service."
Avukatlık Hizmetleri · Marka Patent Vekilliği Hizmetleri
Devin Law & IP — Yayınlar
Yayınlar
Ekibimizin fikri mülkiyet, medya, kişisel verilerin korunması ve mevzuat gelişmeleri üzerine yazıları. Türk ve uluslararası hukuku şekillendiren kararları, düzenlemeleri ve piyasa uygulamalarını pratik yönüyle ele alıyoruz.
44 makale · 14 gösteriliyor
202644 yazı
Denizcilik ve Fikri Mülkiyet
Gemide Beyan Dışı Eşya: Kaçakçılıkta Mahkûmiyet ve Beraat Ölçütleri
İşbu makale, Türk limanlarında ve karasularında gemilerde ele geçirilen beyan dışı sigara, alkollü içki ve akaryakıta ilişkin kaçakçılık davalarında mahkûmiyet ile beraat arasındaki ayrımı belirleyen ölçütleri Yargıtay kararları üzerinden ortaya koymak amacıyla hazırlanmıştır. Makalede önce kaçakçılık suçu ile gümrük idaresinin uyguladığı yaptırım ve vergi tarhiyatı arasındaki ilişki ile hiç beyan, eksik beyan ve fazla beyan ayrımı ele alınmakta, ardından sigara ve alkol ile akaryakıt bakımından kararlarda belirleyici olan olgular, kaptan, başmühendis ve gemi adamlarının kişisel sorumluluğu, teşebbüs, etkin pişmanlık ve usul kuralları ile gemi üzerindeki tedbirler incelenmektedir.
Şevval Ezgi Demir9 Ekim 2026
Marka
Markada Sessiz Kalma: Hükümsüzlük ve Tecavüz Davalarında Farklı Kurallar
İşbu makale, marka hukukunda sessiz kalma yoluyla hak kaybının hükümsüzlük davaları ile marka hakkına tecavüz davalarında hangi yönlerden farklılaştığını ortaya koymak amacıyla hazırlanmıştır. Makalede önce hükümsüzlük davalarında beş yıllık sürenin başlangıcına ilişkin Yargıtay 11. Hukuk Dairesi kararları ve bu kararlar arasındaki farklılık, Dairenin 04.06.2026 tarihli ve E. 2026/3054, K. 2026/3267 sayılı son kararıyla birlikte aktarılmaktadır. Ardından tecavüz davalarındaki ölçütler incelenmekte ve hükümsüzlük davasında sessiz kalma nedeniyle hak kaybı kabul edilmese dahi aynı sessizliğin tecavüz davasında sonuç doğurabileceği ortaya konulmaktadır.
Uğurcan Tekin · Alican Tekin · Beyza Erdemir5 Ekim 2026
Denizcilik ve Fikri Mülkiyet
Marmara'da Çatma: Deniz Kazalarında Hukuki ve Cezai Sorumluluk
İşbu çalışmada, Silivri açıklarında meydana gelen gemi kazası esas alınmak suretiyle çatmaya ilişkin hükümler, tazminat sorumluluğunun kapsamı, ceza soruşturmasının işleyişi, idari kaza incelemesi ve kazayı izleyen ilk günlerde yerine getirilmesi gereken işlemler incelenmektedir.
Şevval Ezgi Demir15 Eylül 2026
Sınai Mülkiyet Davaları
Marka Hükümsüzlük Davaları: Sebepler, Sessiz Kalma ve İdari İptalden Farklar
Tescilli bir marka her zaman güvende değildir. Tescil anında var olan bir sakatlık, markanın mahkeme kararıyla hükümsüz kılınmasına yol açabilmektedir. Hükümsüzlük davası bu sakatlığı ileri sürmenin yoludur. 6769 sayılı Sınai Mülkiyet Kanunu hükümsüzlük sebeplerini, dava açabilecek kişileri ve sessiz kalma yoluyla hak kaybını düzenlemektedir. İşbu metin hükümsüzlük rejimini ve idari iptal yolundan farklarını incelemektedir.
Uğurcan Tekin · İnci Özçilsal28 Ağustos 2026
Marka
Marka İtiraz Süreçlerinde Kullanım İspatı: Beş Yıllık Markaların Sınavı
6769 sayılı Sınai Mülkiyet Kanunu, yayıma itiraz eden marka sahibine bir külfet yüklemektedir. İtiraza dayanak markanın tescil tarihinden itibaren beş yıl geçmişse, başvuru sahibinin talebi üzerine itiraz sahibi markasını Türkiye'de ciddi biçimde kullandığını ispat etmek zorundadır. İspat edilemeyen itiraz reddedilmektedir. İşbu makalede kullanım ispatı müessesesi ve uygulamada sıkça yapılan hatalar ele alınmaktadır.
Uğurcan Tekin · Alican Tekin28 Ağustos 2026
Marka
Marka Lisans Sözleşmeleri: İnhisari ve Gayriinhisari Lisansın Hukuki Sonuçları
Marka lisansı, markanın ekonomik değerini sahibinin elinden çıkarmadan üçüncü kişilere kullandırmanın temel aracıdır. Ancak 6769 sayılı Sınai Mülkiyet Kanunu'nun lisansa ilişkin hükümleri bilinmeden kurulan lisans ilişkileri, hem marka sahibi hem lisans alan bakımından ciddi riskler doğurmaktadır. İşbu makalede lisansın türleri, şekil şartı, sicile kayıt ve lisans alanın dava açma yetkisi ele alınmaktadır.
Uğurcan Tekin · Alican Tekin28 Ağustos 2026
Marka
Kötü Niyetli Marka Başvuruları: Gerçek Hak Sahibinin Elindeki Araçlar
Başkasının markasını, ticari ilişki içinde öğrendiği işareti veya piyasada bilinen bir ibareyi kendi adına tescil ettirmeye çalışanlar, Türk marka hukukunda kötü niyetli başvuru sahibi olarak nitelendirilmektedir. 6769 sayılı Sınai Mülkiyet Kanunu, kötü niyetli başvurulara karşı hem itiraz hem hükümsüzlük yolunu açık tutmaktadır. İşbu makalede kötü niyet kavramı, tipik görünüm biçimleri ve gerçek hak sahibinin başvurabileceği hukuki araçlar ele alınmaktadır.
Uğurcan Tekin · İnci Özçilsal28 Ağustos 2026
Marka
Tanınmış Markaların Korunması: Sınıf Sınırlarını Aşan Koruma Ne Zaman Devreye Girmektedir?
Marka koruması kural olarak tescil kapsamındaki mal ve hizmetlerle sınırlıdır. Tanınmış markalar bakımından ise 6769 sayılı Sınai Mülkiyet Kanunu bu sınırı iki ayrı mekanizmayla aşmaktadır. İşbu makalede Paris Sözleşmesi anlamında tanınmış markaların korunması ile Türkiye'de ulaşılan tanınmışlık düzeyine bağlı sınıflar ötesi koruma ele alınmakta, iki müessesenin farkları ortaya konulmaktadır.
Uğurcan Tekin · Beyza Erdemir28 Ağustos 2026
Patent
Çalışan Buluşları: Buluş Kimin, Bedel Ne Kadar?
Türkiye'de patent başvurularının önemli bir bölümü, çalışanların iş ilişkisi içinde geliştirdiği buluşlara dayanmaktadır. 6769 sayılı Sınai Mülkiyet Kanunu'nun çalışan buluşlarına ilişkin hükümleri, buluşun kime ait olacağını, işverenin hak talebini ve çalışana ödenecek bedeli ayrıntılı biçimde düzenlemektedir. İşbu makalede hizmet buluşu ile serbest buluş ayrımı, bildirim ve talep mekanizması ve bedel meselesi ele alınmaktadır.
Uğurcan Tekin · Mehmet Kerem Küçük28 Ağustos 2026
E-Ticaret ve Fikri Mülkiyet
E-Ticaret Platformlarında Marka Koruması: Şikâyet Mekanizmalarından Tescilin Gücüne
Taklit ürünle mücadelenin ağırlık merkezi, fiziki piyasalardan e-ticaret platformlarına kaymış durumdadır. Platformların şikâyet mekanizmaları hızlı sonuç verebilmekte, ancak bu mekanizmaların neredeyse tamamı tescilli bir marka hakkına dayanmayı şart koşmaktadır. İşbu makalede platform içi şikâyet süreçleri, aracı hizmet sağlayıcıların hukuki konumu ve tescilin e-ticaretteki stratejik değeri ele alınmaktadır.
Uğurcan Tekin · Şevval Ezgi Demir28 Ağustos 2026
Marka
Rüçhan Hakkı: Uluslararası Başvuru Stratejisinin Görünmez Takvimi
Bir ülkede yapılan ilk başvuru, sahibine diğer ülkelerde belirli bir süre boyunca öncelik sağlamaktadır. Paris Sözleşmesi'nden doğan rüçhan hakkı, markada ve tasarımda altı ay, patentte ve faydalı modelde on iki aydır. Bu süreler doğru yönetildiğinde küresel bir koruma stratejisinin bel kemiğini oluşturmakta, kaçırıldığında ise telafisi olmayan hak kayıplarına yol açmaktadır. İşbu makalede rüçhan hakkının işleyişi ve stratejik kullanımı ele alınmaktadır.
Uğurcan Tekin · Mehmet Kerem Küçük28 Ağustos 2026
Marka
Ticaret Unvanı ile Marka Çatışması: İki Sicil, Tek Piyasa
Ticaret unvanı ticaret siciline, marka ise Türk Patent ve Marka Kurumu nezdindeki sicile tescil edilmektedir. İki ayrı sicil sisteminin aynı piyasada yan yana işlemesi, uygulamada sık rastlanan bir çatışma alanı doğurmaktadır: unvanında bir ibare bulunan şirket ile aynı ibareyi marka olarak tescil ettiren işletme karşı karşıya gelmektedir. İşbu makalede unvan ile marka arasındaki farklar ve çatışmanın çözüm ilkeleri ele alınmaktadır.
Uğurcan Tekin · Beyza Erdemir28 Ağustos 2026
Marka
UDRP: Alan Adı Korsanlığına Karşı Küresel Hakem Yolu
Markanızın birebir aynısını taşıyan bir alan adı, başkası tarafından tescil edilmiş ve satılık ilanıyla bekletilmektedir. Mahkemeye gitmeden bu alan adını geri almanın küresel ölçekte kabul görmüş yolu, ICANN'in Yeknesak Alan Adı Uyuşmazlık Çözüm Politikası'dır. İşbu makalede UDRP sürecinin üç kümülatif şartı, sürecin işleyişi ve .tr uzantılı alan adlarındaki farklar ele alınmaktadır.
Uğurcan Tekin · Şevval Ezgi Demir28 Ağustos 2026
Sınai Mülkiyet Davaları
Marka Hakkına Tecavüz Davalarında İhtiyati Tedbir ve Delil Tespiti
Marka hakkına tecavüz davaları doğası gereği uzun sürmektedir. Tecavüz fiili ise dava süresince kesintisiz olarak devam etmektedir. Taklit ürünler piyasada satılmaya, müşteri kitlesi yanıltılmaya devam etmektedir. Bu sebeple davanın kendisi kadar, sürecin başlangıcında işletilecek iki hukuki kurum da büyük önem taşımaktadır. İhtiyati tedbir, tecavüz eylemini dava bitmeden durdurmaktadır. Delil tespiti ise kaybolma riski taşıyan delilleri hukuki güvence altına almaktadır. Bu metin, her iki kurumun yasal şartlarını, sürelerini ve usule ilişkin uygulama stratejisini incelemektedir.
Uğurcan Tekin · İnci Özçilsal27 Ağustos 2026
Denizcilik ve Fikri Mülkiyet/Yayınlar
Gemide Beyan Dışı Eşya: Kaçakçılıkta Mahkûmiyet ve Beraat Ölçütleri
Undeclared Goods on Board: Conviction and Acquittal Criteria in Smuggling Cases
İşbu makale, Türk limanlarında ve karasularında gemilerde ele geçirilen beyan dışı sigara, alkollü içki ve akaryakıta ilişkin kaçakçılık davalarında mahkûmiyet ile beraat arasındaki ayrımı belirleyen ölçütleri Yargıtay kararları üzerinden ortaya koymak amacıyla hazırlanmıştır. Makalede önce kaçakçılık suçu ile gümrük idaresinin uyguladığı yaptırım ve vergi tarhiyatı arasındaki ilişki ile hiç beyan, eksik beyan ve fazla beyan ayrımı ele alınmakta, ardından sigara ve alkol ile akaryakıt bakımından kararlarda belirleyici olan olgular, kaptan, başmühendis ve gemi adamlarının kişisel sorumluluğu, teşebbüs, etkin pişmanlık ve usul kuralları ile gemi üzerindeki tedbirler incelenmektedir.
Kilit sonuç · Key takeaway
Gemide beyan dışı eşya bulunması kendiliğinden suç oluşturmamaktadır; kararlarda eşyanın gemiye nasıl girdiği, karaya aktarılıp aktarılmadığı ve beyanı kimin düzenlediği, farkın büyüklüğüyle birlikte sonucu belirlemektedir.
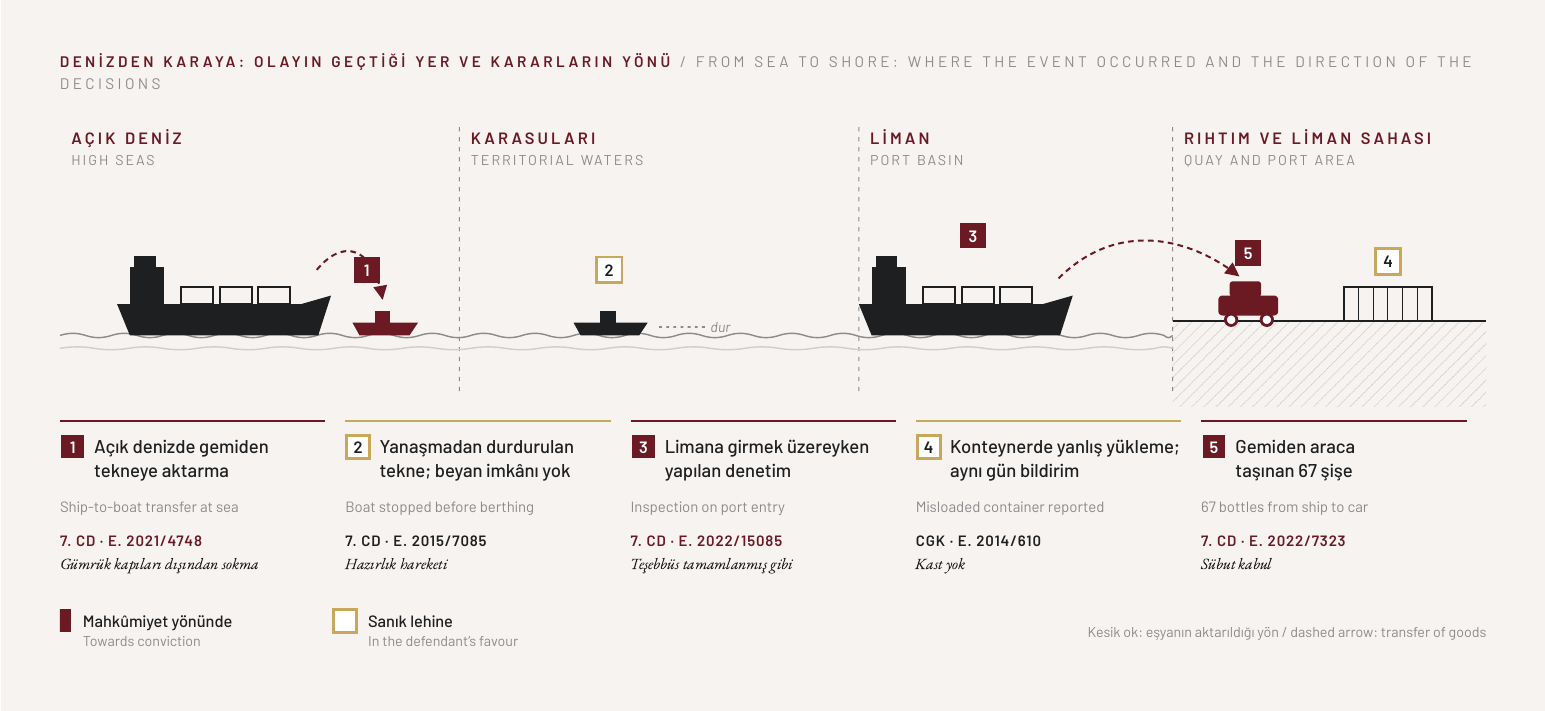
Denizden karaya: olayın geçtiği yer ve kararların yönü.
Bir gemi Türk limanına geldiğinde, gemide bulunan kumanya, yakıt ve gemi adamlarının kişisel eşyası gümrük idaresine beyan edilmektedir. Beyan ile gemide fiilen bulunan eşya arasında fark çıktığında aynı olgu birbirini dışlamayan farklı hukuki sonuçlara bağlanabilmektedir. Kastın bulunduğu kabul edilirse ceza davası açılmakta; bunun yanında veya ceza davası açılmaksızın, eşyanın vergileri gümrük ve vergi mevzuatı uyarınca ayrıca istenebilmektedir. Ceza davasının hangi sonuçla biteceğini çoğu zaman yalnızca farkın miktarı değil, eşyanın gemiye nasıl girdiği, nerede tutulduğu, beyanı kimin düzenlediği ve olaydan sonra ne yapıldığı belirlemektedir.
Gemide beyan dışı eşya ele geçirilen dosyalar kara taşıtlarına ilişkin dosyalardan üç yönden ayrılmaktadır. İlk olarak gemi, sefer boyunca tüketilmek üzere vergiden muaf kumanya ve yakıt taşımaktadır; bu nedenle gemide sigara, alkollü içki veya yakıt bulunması tek başına kaçakçılık şüphesi doğurmamaktadır. İkinci olarak gemideki beyan belgeleri tek bir kişinin değil, görev dağılımına göre kaptan, başmühendis ve acentenin katkısıyla hazırlanmaktadır. Üçüncü olarak akaryakıtta fark, sayım yoluyla değil tank ölçümüyle belirlenmekte ve ölçümün kendisi teknik bir tartışma konusu olmaktadır.
Kaçakçılık suçu 5607 sayılı Kaçakçılıkla Mücadele Kanunu'nun (“KMK”) 3 üncü maddesinde düzenlenmektedir. Suçun manevi unsuru kasttır. Gemide beyan dışı eşya bulunması ile kaptanın veya gemi adamının eşyayı gümrük işlemlerinden kaçırma kastı arasında bağ kurulamadığı dosyalarda Yargıtay beraat kararlarını onamakta veya mahkûmiyet kararlarını sanık lehine bozmaktadır. Buna karşılık eşyanın gemiden karaya veya başka bir tekneye aktarılması, beyanın bilinçli olarak eksik yapılması ve savunmanın belgelerle çelişmesi mahkûmiyet yönünde değerlendirilmektedir.
Makalede Yargıtay 7. ve 19. Ceza Dairelerinin ve Yargıtay Ceza Genel Kurulunun gemi, tekne ve liman olaylarına ilişkin kararları esas alınmaktadır. Kara olaylarına ilişkin kararlar yalnızca kıyasen anılmakta ve her birinde bu durum belirtilmektedir. Vergi yargısı ve idari yargı kararları, ceza yoluyla ilişkisi bakımından aktarılmaktadır. Bölge adliye mahkemelerinin kararları yalnızca Yargıtay kararlarında aktarıldığı ölçüde değerlendirilmiş, bozma kararlarından sonra verilen yerel mahkeme kararları incelenmemiştir.
01
Suç, Gümrük Yaptırımı ve Vergi TarhiyatıThe Offence, the Customs Sanction and Tax Assessment
KMK'nın 3 üncü maddesinin birinci fıkrası, eşyayı gümrük işlemlerine tabi tutmaksızın ülkeye sokan kişiyi cezalandırmaktadır. Eşyanın akaryakıt, tütün mamulü veya alkollü içki olması hâlinde aynı maddenin onuncu fıkrası uyarınca ceza artırılmaktadır.
Kanundaki düzenlemeStatutory provision
KMK'nın 3 üncü maddesinin birinci fıkrası şöyledir: “Eşyayı, gümrük işlemlerine tabi tutmaksızın ülkeye sokan kişi, bir yıldan beş yıla kadar hapis ve on bin güne kadar adlî para cezası ile cezalandırılır. Eşyanın, gümrük kapıları dışından ülkeye sokulması halinde, verilecek ceza üçte birinden yarısına kadar artırılır.” Aynı maddenin onuncu fıkrasına göre eşyanın akaryakıt, tütün mamulü veya alkollü içki olması hâlinde “yukarıdaki fıkralara göre verilecek cezalar yarısından iki katına kadar artırılır, ancak bu fıkranın uygulanması suretiyle verilecek ceza üç yıldan az olamaz.”
Ceza davasının yanında gümrük idaresinin uyguladığı bir yaptırım da bulunmaktadır. 4458 sayılı Gümrük Kanunu'nun (“GK”) 235 inci maddesinin üçüncü fıkrasına göre yolcuların, kişisel ve hediyelik eşya kapsamı dışında olup beyanlarına aykırı olarak üzerlerinde, eşyası arasında veya taşıma araçlarında çıkan eşyasının gümrük vergileri iki kat olarak alınmakta ve eşya sahibine teslim edilmekte, vergiler ödenmezse eşya gümrüğe terk edilmiş sayılmaktadır. Yargıtay 7. Ceza Dairesi, 21.02.2019 tarihli ve E. 2017/11546, K. 2019/17131 sayılı kararında, kaptanı olduğu gemide gemi deklarasyonunda gösterilmeyen 667 karton sigara ele geçirilen sanık bakımından “tüm dosya kapsamından sanığın suç kastının bulunmadığı anlaşılmakla, beraati yerine yazılı şekilde mahkumiyetine karar verilmesi” gerekçesiyle hükmü bozmuş ve sigaraların müsadere edilmeyip anılan fıkra uyarınca gümrük idaresine teslim edilmesi gerektiğini belirtmiştir.
Gemideki kumanyanın hukuki rejimi GK'nın 176 ncı maddesinde yer almaktadır. Maddenin birinci fıkrasına göre gemilerin dış seferlerde kullanacakları yakıt ve yağları ile “karaya çıkarılmamak şartıyla yurtdışından getirdikleri kumanyaları ithalat vergilerinden muaftır.” Danıştay İdari Dava Daireleri Kurulunun 07.01.2026 tarihli ve E. 2025/2275, K. 2026/20 sayılı kararında aktarılan Gümrük Yönetmeliği'nin 476 ncı maddesine göre yiyecek, içecek, sigara ve alkollü içkiler dâhil kumanya taşıtlara transit rejimi çerçevesinde verilmektedir. Aynı hükme göre “Türk bandıralı deniz ve hava taşıtlarının bu hükümden yararlanabilmesi için aldıkları söz konusu eşyayı dış sefere çıkacağı limandan itibaren tüketmeleri gerekir.” Kararda aktarılan Gümrüksüz Satış Mağazaları Yönetmeliği uyarınca İstanbul ve Çanakkale Boğazlarında birer adet olmak üzere gemilere satış mağazası açılabilmektedir. Kumanyanın vergiden muaf olması, gemiye transit rejimi çerçevesinde verilmesine ve karaya çıkarılmamasına bağlıdır.
Akaryakıtta vergi yolu ayrıca işlemektedir. İstanbul Bölge İdare Mahkemesi 1. Vergi Dava Dairesi, 28.01.2019 tarihli ve E. 2018/3848, K. 2019/14 sayılı kararında, Türk bayraklı gemide transit yakıtın yurt içi seferde kullanılması nedeniyle yapılan özel tüketim vergisi tarhiyatını hukuka uygun bulmuş ve “anılan yakıtların, makine jurnali ve giriş/çıkış beyanlarına göre tespit edilen fark miktarları üzerinden vergilenmesi gerektiği” sonucuna varmıştır. Aynı Daire, 06.11.2019 tarihli ve E. 2019/2419, K. 2019/2747 sayılı kararında, yabancı limandan gelen geminin yurt içinde sefer yapmasına ilişkin olayda “ihraç yükü almaksızın harici sefere geçişin yabancı ülkeye yapılan seferin devamı sayılmadığı ve transit rejimin sonlandığı” kabulüyle vergi ziyaı cezalı tarhiyatı onamıştır. Danıştay 7. Dairesi ise 31.01.2014 tarihli ve E. 2010/3532, K. 2014/403 sayılı kararında, transit yakıtın yurt içi seferde kullanıldığı olayda acenteyi, GK'nın 183 ve 192 nci maddeleri uyarınca donatanla birlikte vergiden müşterek ve müteselsil sorumlu tutmuştur.
Kanaatimizce bu kararlar, akaryakıttaki beyan farkının ceza davasıyla sınırlı olmadığını göstermektedir. Transit yakıtın yurt içi seferde kullanılması, KMK'nın 3 üncü maddesinin üçüncü fıkrasındaki transit eşyanın rejime aykırı olarak gümrük bölgesinde bırakılması suçuyla da ilişkilendirilebilir. Ceza davasının sonucu vergi uyuşmazlığının sonucunu kendiliğinden belirlememektedir. Vergi yargısının farkı makine jurnali ve beyanlar üzerinden hesaplaması ise ceza dosyasında ölçüm farkının tartışılmasında da yararlanılabilecek bir yöntem sunmaktadır. Acentenin vergiden sorumluluğu GK'daki özel hükümlere dayanırken, ceza sorumluluğu kastın acente bakımından ayrıca ispatını gerektirmektedir.
Sade anlatımlaIn plain terms
Gemide beyan edilmeyen eşya bulunduğunda ceza yolu ile vergi yolu ayrı ayrı işleyebilir. Ceza davasında mahkûmiyet için kastın ispatı gerekir. Kast bulunmasa da eşyanın vergisi ve vergi cezası ayrıca istenebilir. Yolculara ilişkin iki kat vergi kuralı bakımından kaptan ve gemi adamlarının “yolcu” sayılıp sayılmayacağı ise kararlarda açıkça tartışılmış değildir.
02
Hiç Beyan, Eksik Beyan ve Fazla BeyanNo Declaration, Under-Declaration and Over-Declaration
Üç DurumThree Situations
Gemide beyan ile fiilî durum arasındaki uyumsuzluk üç biçimde ortaya çıkmaktadır. İlk durumda eşya beyan belgelerinde hiç gösterilmemiştir; kaptan beyan mektubunda kaçak eşya bulunmadığı belirtilmiş, ancak gemide sigara veya içki ele geçirilmiştir. İkinci durumda eşya beyan edilmiş, ancak miktarı gerçekte olandan az gösterilmiştir; gemi yakıtında uygulamada “beyan fazlası” denilen durum budur. Üçüncü durumda ise beyan edilen miktar gemide bulunandan fazladır; diğer bir ifadeyle eşyanın bir kısmı eksik çıkmıştır. Makalede bu durumlar sırasıyla hiç beyan, eksik beyan ve fazla beyan olarak anılmaktadır.
Mevzuat bu durumları farklı hükümlere bağlamaktadır. KMK'nın 3 üncü maddesinin birinci fıkrası eşyanın gümrük işlemlerine tabi tutulmaksızın ülkeye sokulmasını, ikinci fıkrası ise eşyanın aldatıcı işlem ve davranışlarla gümrük vergileri kısmen veya tamamen ödenmeksizin ülkeye sokulmasını cezalandırmaktadır. Aynı maddenin üçüncü fıkrası transit eşyanın rejime aykırı olarak gümrük bölgesinde bırakılmasını ayrı bir suç olarak düzenlemektedir. GK'nın 237 nci maddesi ise özet beyana göre noksan çıkan kaplar için para cezası, fazla çıkan kaplar için eşyanın mülkiyetinin kamuya geçirilmesini ve CIF kıymeti kadar para cezasını öngörmekte; aynı maddenin altıncı fıkrası özet beyan verilmeksizin getirilen eşyayı düzenlemektedir.
Kanundaki düzenlemeStatutory provision
GK'nın 237 nci maddesinin dördüncü fıkrası şöyledir: “Dökme gelen eşyada yüzde üçü aşmayacak şekilde eşya cinsi itibarıyla Cumhurbaşkanı kararı ile belirlenecek oranlardaki eksiklik ve fazlalıklar için takibat yapılmaz. Doğalgaz ürünlerinde boru hatları ile taşınarak ithal edilenler hariç bu oran %6'yı aşmayacak şekilde uygulanır.” Hüküm dökme olarak taşınan yüke ilişkindir; incelenen ceza kararlarında geminin kendi yakıtı bakımından bu orana dayanılmamıştır.
Hiç Beyan ve Eksik Beyan: Aynı Hüküm, Farklı İspatNo Declaration and Under-Declaration: Same Provision, Different Proof
Hiç beyan edilmeyen eşya Yargıtay kararlarında kaçak eşya olarak değerlendirilmektedir. Yargıtay Ceza Genel Kurulu, İzmir limanında konteynerde serbest dolaşıma giriş beyannamesinde gösterilmeyen ticari miktarda eşya bulunan olaya ilişkin 27.02.2018 tarihli ve E. 2017/149, K. 2018/71 sayılı kararında, eşyanın “beyan edilmemek suretiyle gümrük işlemlerine tabi tutulmaksızın ülkeye sokulmaya teşebbüs edildiği” kabulüyle, dava zamanaşımı nedeniyle düşmüş olsa da eşyanın müsadere koşullarının oluştuğuna karar vermiştir. Müsadereye ilişkin kısım oy çokluğuyla verilmiştir. Gemi ambar beyanında gösterilmeyen sigara ve içkiye ilişkin 2021/1746 esas sayılı karar da bu yöndedir.
Eksik beyanda da Yargıtay farklı bir hüküm uygulamamaktadır. Gemi yakıtına ilişkin kararlarda beyan edilen miktarın üzerindeki kısım beyan edilmemiş eşya sayılmakta ve KMK'nın 3 üncü maddesinin birinci ve onuncu fıkraları uygulanmaktadır. 2020/4024 esas sayılı dosyada ilk derece mahkemesi, bilirkişi raporuna dayanarak yanlışlıkla noksan beyan edilen yakıtın kaçak eşya olmadığını kabul etmişti; Daire bu görüşe katılmamış ve “baş makinist tarafından düzenlenen makine jurnalindeki 31,7 tonluk kayıt ile durumun fark edilmesinin suçu ortadan kaldırmayacağı” sonucuna varmıştır. 2022/11192 esas sayılı dosyada da bölge adliye mahkemesi, transit yakıta ilişkin suçun ancak yakıtın gümrük bölgesinde bırakılmasıyla oluşacağını kabul etmişken Daire, eylemi birinci ve onuncu fıkralar kapsamında değerlendirmiştir.
Kara taşımalarında ise beyan harici fazla eşyanın gizlenip gizlenmediği belirleyici olabilmektedir. Daire, Yunanistan'dan Irak'a transit taşınan yükte beyan harici yedek parçalar bulunan olaya ilişkin (kıyasen) 29.03.2023 tarihli ve E. 2022/17375, K. 2023/3055 sayılı kararında, transit işlemlerine ilişkin Gümrük Genel Tebliği'ne atıfla fazlalığın gizlenmiş veya zulada bulunması hâlinde KMK hükümlerine göre, aksi hâlde yalnızca tutanak düzenlenerek işlem yapılacağını aktarmış ve “olayda beyan harici eşyanın gizlenmediği ya da zulada yakalanmadığı” gerekçesiyle beraati onamıştır.
Kanaatimizce incelenen kararlarda gemi bakımından hiç beyan ile eksik beyan arasında uygulanan hüküm yönünden bir fark bulunmamaktadır; iki durumda da beyan edilmeyen miktar kaçak eşya olarak değerlendirilmektedir. Fark ispat aşamasında ortaya çıkmaktadır: Hiç beyan edilmeyen eşyada eşyanın gemiye nasıl girdiği ve neden beyan edilmediği, eksik beyanda ise farkın ölçüm hatasıyla açıklanıp açıklanamayacağı tartışılmaktadır.
Fazla Beyan: Eksik Çıkan EşyaOver-Declaration: Goods Found Missing
Beyan edilen miktarın gemide bulunandan fazla olması, incelenen kararlarda ağırlıklı olarak gümrük idaresinin ve idari yargının alanında kalmaktadır. Özet beyana göre noksan çıkan kaplar GK'nın 237 nci maddesinin birinci fıkrasına tabidir. Danıştay 7. Dairesi, gemiyle taşınıp antrepoya boşaltılan motorinde özet beyana göre 89.330 kg eksiklik çıkan olaya ilişkin 09.10.2023 tarihli ve E. 2021/3052, K. 2023/3765 sayılı kararında, eksikliğin fire oranının altında kaldığı gerekçesiyle para cezasını iptal eden kararı onamıştır. Aynı Daire, konşimentoda yer alan konteynerlerin bir kısmının gemide çıkmadığı olaya ilişkin 11.04.2023 tarihli ve E. 2020/608, K. 2023/2027 sayılı kararında da davacıya atfedilecek bir kusurun bulunmadığı ve eksikliğin fiilen giderildiği gerekçesiyle verilen iptal kararını onamıştır.
Geminin kendi transit yakıtının eksik çıkması ise iki ayrı sonuca bağlanabilmektedir. Yakıt yurt içi seferde kullanılmışsa, yukarıda aktarılan bölge idare mahkemesi kararlarında olduğu gibi fark özel tüketim vergisi ve vergi ziyaı cezası yoluyla sonuçlandırılmaktadır. Yakıtın bir düzenekle gemiden aktarıldığı tespit edilmişse ceza yolu gündeme gelmektedir: Daire, mühürlü transit yakıt sarnıçlarında 6.086 kg eksiklik bulunan ve mühür bozulmadan yakıtın dışarı aktarılmasını sağlayan bir düzenek tespit edilen tankere ilişkin 04.06.2024 tarihli ve E. 2022/3870, K. 2024/6350 sayılı kararında, eylemin transit eşyanın bırakılması kapsamında değerlendirilmesi gerektiğini belirtmiştir. Bu kararda esasa ilişkin bir hüküm kurulmamış, dosya tebligat eksikliğinin giderilmesi için geri gönderilmiştir.
Kanaatimizce fazla beyanda temel soru, eksik çıkan eşyanın nereye gittiğidir. Eksiklik fire, yükleme hatası veya düzeltme manifestosuyla açıklanabiliyorsa sonuç idari yaptırımla sınırlı kalmakta, kimi zaman yaptırım da uygulanmamaktadır; eşyanın gemiden çıkarılıp yurt içinde bırakıldığı ispatlanırsa transit eşyaya ilişkin suç tipi gündeme gelmektedir. Eksik beyanda ise soru, fazla çıkan eşyanın neden beyan edilmediğidir.
03
Sigara ve Alkolde Ayrım ÖlçütleriCriteria for Cigarettes and Alcohol
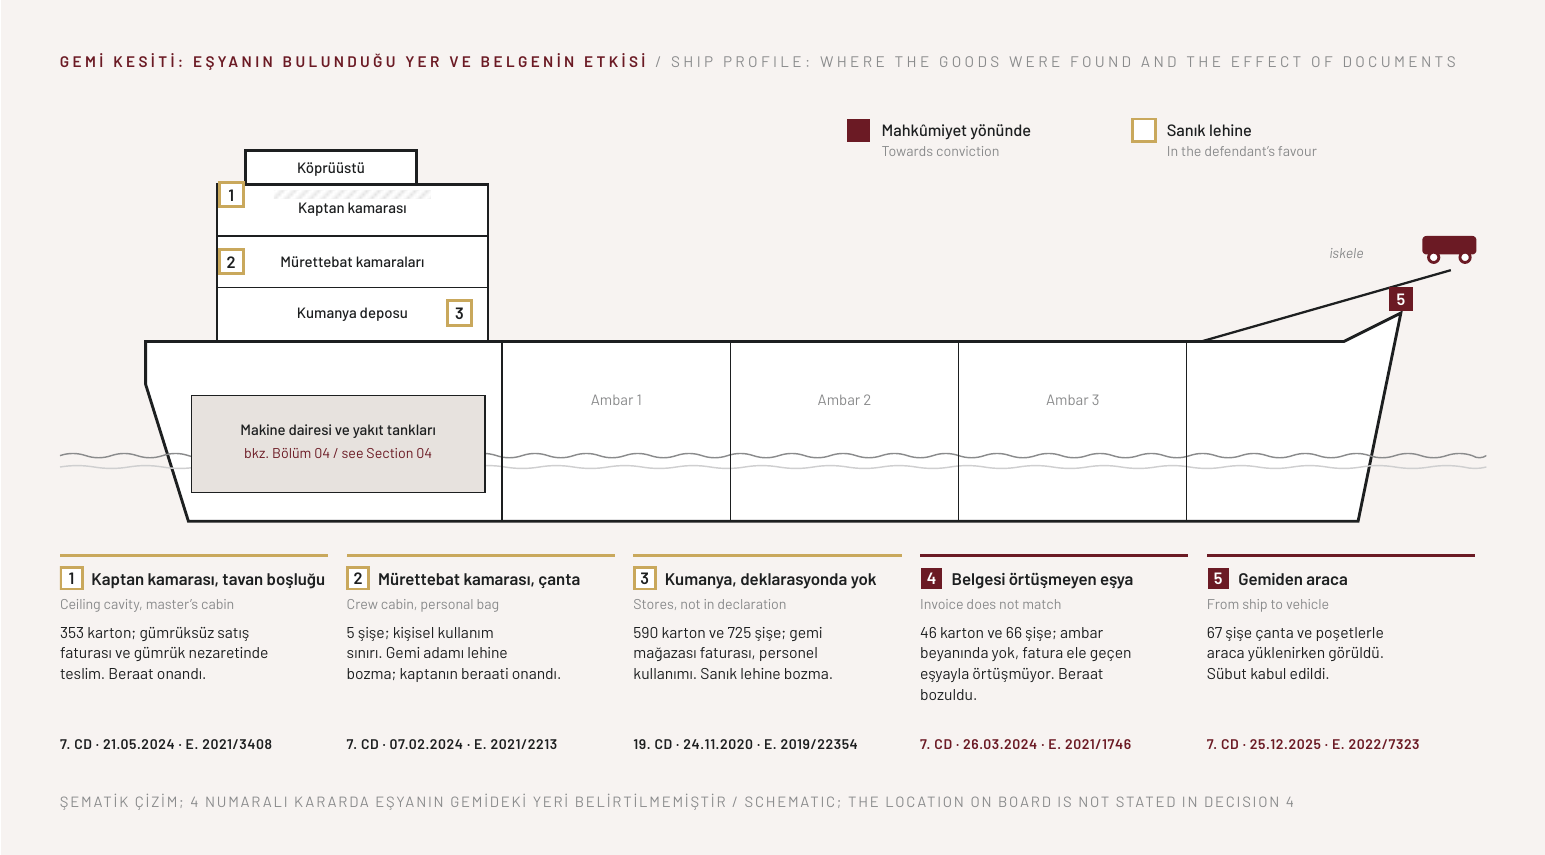
Gemi kesiti: eşyanın bulunduğu yer ve belgenin etkisi. Şematik çizim; 4 numaralı kararda eşyanın gemideki yeri belirtilmemiştir.
Belgeyle Gelen EşyaGoods Arriving with Documents
Sigara ve alkollü içki dosyalarında sanık lehine sonuçlanan kararlarda öne çıkan olgu, eşyanın gemiye yasal bir kanaldan girdiğinin belgelenmiş olmasıdır. Yargıtay 7. Ceza Dairesinin 21.05.2024 tarihli ve E. 2021/3408, K. 2024/5670 sayılı kararına konu olayda, kuru yük gemisinde kaptan kamarasının ve yanındaki odanın tavan boşluklarına gizlenmiş 353 karton sigara ele geçirilmiştir. Daire, sigaraların 350 kartonunun Çanakkale'deki gümrüksüz satış mağazasından faturayla satın alındığını, faturanın gümrük idaresine ibraz edilerek sigaraların idarenin nezaretinde gemiye teslim edildiğini, suç tarihinde yürürlükte olan 2013/8 sayılı Genelge uyarınca bir gemiye 750 karton sigaraya kadar satış yapılabildiğini ve kalan 3 karton için de geçmiş tarihli faturaların ibraz edildiğini dikkate almıştır. Kaptan, sigaraları beyan etmeyi unuttuğunu ve sonraki durağı olan yabancı limanda fazla sigaraya el konulmaması için gizlediğini savunmuştur. Daire, beraat kararını oybirliğiyle onamıştır.
Yargıtay 19. Ceza Dairesi de 24.11.2020 tarihli ve E. 2019/22354, K. 2020/16631 sayılı kararında, gemi deklarasyonunda gösterilmeyen 590 karton sigara ve 725 şişe içki bakımından şu ifadeye yer vermiştir: “sanığın tüm aşamalarda ele geçirilen ürünleri gemi personelinin kullanması ve gemi armatörünün ikram etmesi için aldığını savunması karşısında, tüm dosya kapsamından sanığın suç kastının bulunmadığı anlaşılmakla, beraati yerine yazılı şekilde mahkumiyetine karar verilmesi”. Bu olayda eşya gemilere satış yapan mağazadan faturayla alınmış ve sigaralar gümrüksüz satış ibaresi taşımaktadır.
Belgenin varlığı tek başına yeterli değildir; belgenin ele geçirilen eşyayla örtüşmesi gerekmektedir. Yargıtay 7. Ceza Dairesi, 26.03.2024 tarihli ve E. 2021/1746, K. 2024/3344 sayılı kararında, kaptanı olduğu gemide 46 karton sigara ve 66 şişe bandrolsüz içki ele geçirilen sanığın beraatine ilişkin kararı bozmuştur. Kararda “fatura tarihinin 12.04.2015, gemide yapılan arama tarihinin ise 13.04.2015 saat 14.20 olduğundan ele geçen suça konu eşyalar ile fatura içeriğinin örtüşmediği” belirtilmiştir. Eşya gemi ambar beyanında gösterilmemiş, deniz yolu beyan formunda ve kaptan beyan mektubunda kaçak eşya bulunmadığı beyan edilmiş, sanık da eşyanın beyan edilmesi gerektiğini bildiğini ancak sayısı az olduğu için beyan etmediğini söylemiştir.
Kanaatimizce bu kararlar birlikte okunduğunda, gemideki sigara ve alkolde kastın değerlendirilmesinde eşyanın gemiye hangi kanaldan girdiğinin belgelenmesi önemli bir olgu olarak öne çıkmaktadır. Bununla birlikte 2021/3408 esas sayılı karar, ilk derece mahkemesinin delil değerlendirmesini onayan bir karardır. Bu dosyada eşya Türkiye'deki gümrüksüz satış mağazasından gümrük idaresinin nezaretinde gemiye verilmiş ve kaptan, gizlemenin bir sonraki yabancı limanda el konulmasını önlemeye yönelik olduğunu savunmuştur. Karar, gizlemenin kastın ispatı bakımından önemsiz olduğu şeklinde genel bir ilke ortaya koymamaktadır. Belge ile eşya arasında tarih, miktar veya tür bakımından uyumsuzluk bulunduğunda ise aynı belge savunmayı zayıflatmakta ve beraat kararları bozulabilmektedir. 2013/8 sayılı Genelge'deki sınır, kararda suç tarihi itibarıyla uygulanmış olup Genelge'nin güncel durumu bu makalede ayrıca incelenmemiştir.
Miktar ve Kişisel KullanımQuantity and Personal Use
Gemi adamlarının ve yat personelinin kişisel eşyası bakımından Daire, eşyanın ticari amaçla bulundurulduğunun somut delille ispatlanmasını aramaktadır. Daire, 07.02.2024 tarihli ve E. 2021/2213, K. 2024/985 sayılı kararında, Rodos'tan Fethiye'ye gelen yolcu gemisinde çantasında 5 şişe içki bulunan gemi adamı hakkındaki mahkûmiyet kararını, miktarın kişisel kullanım sınırında kaldığı ve ticari amacın ispatlanamadığı gerekçesiyle bozmuştur. Daire, 17.01.2024 tarihli ve E. 2021/3479, K. 2024/478 sayılı kararında da Türk bayraklı bir yatta 8 şişe içki ele geçirilen gemi adamı hakkındaki mahkûmiyet kararını bozmuş ve “eşyanın ele geçiriliş şekli ve yakalanan eşya miktarına nazaran sanığın savunmasının aksine suça konu eşyaları ticari amaçla bulundurduğuna ilişkin cezalandırılmasına yeterli, her türlü şüpheden uzak, kesin ve inandırıcı delil elde edilemediği” sonucuna varmıştır.
KMK'nın 3 üncü maddesinin birinci fıkrasında ticari amaç ayrıca bir unsur olarak yazılı değildir; Daire bu ölçütü kişisel kullanım sınırındaki eşyada kastın değerlendirilmesinde aramaktadır. 2021/3479 esas sayılı kararda GK'nın 235 inci maddesinin üçüncü fıkrası Dairenin gerekçesinde yer almamaktadır. Gemi adamının mesleğini icra ederken bu fıkra anlamında “yolcu” sayılıp sayılmayacağı kararlarda açıkça tartışılmış değildir; buna karşılık yukarıda aktarılan 2017/11546 esas sayılı kararda Daire, kaptanın beyan dışı sigaraları bakımından anılan fıkraya dayanmıştır. Kanaatimizce gemi adamlarının kişisel eşyasında hangi sınırın uygulanacağı, gümrük mevzuatındaki taşıt personeline ilişkin düzenlemeler çerçevesinde ayrıca değerlendirilmesi gereken bir sorudur.
Eşyanın Gemiden Karaya veya Başka Tekneye AktarılmasıTransfer of Goods from the Ship to the Shore or to Another Vessel
Mahkûmiyet yönündeki kararlarda öne çıkan olgu, eşyanın gemiden çıkarılmasıdır. Daire, 25.12.2025 tarihli ve E. 2022/7323, K. 2025/16888 sayılı kararında, Yunan adasından gelen gemiden “gemiden siyah çanta ve poşetler içerisinde bazı eşyaların gemici olan sanık tarafından araca yüklendiğinin görülmesi üzerine yapılan aramada sanığa ait olduğu anlaşılan 67 şişe alkollü içki ele geçirilen olayda” sübutu kabul etmiştir. Hüküm, KMK'nın 3 üncü maddesinin on sekizinci fıkrasının son cümlesi yollamasıyla birinci ve onuncu fıkraların uygulanmaması ve nakil aracının müsaderesi hakkında karar verilmemesi nedeniyle bozulmuştur.
Açık denizde gemiden tekneye yapılan aktarmalarda da Daire, eşyanın gümrük kapıları dışından ülkeye sokulduğunu kabul etmektedir. Daire, suç tarihi 2008 olan bir dosyada verdiği 07.06.2021 tarihli ve E. 2021/4748, K. 2021/7423 sayılı kararında, Mısır'dan gelen gemiden açık denizde tekneye yüklenen ve Tarsus sahiline indirilen kaçak sigaralar bakımından hükmü suç vasfı yönünden bozmuş ve tekne sürücüsünün eyleminin KMK'nın 3 üncü maddesinin birinci fıkrasının ikinci cümlesi kapsamında kaldığını belirtmiştir. 1918 sayılı Kanun dönemine ilişkin 23.01.2024 tarihli ve E. 2023/13223, K. 2024/659 sayılı kararda da transit sigara taşıyan gemiden demir yerinde balıkçı teknesine yük verilmesi ve sahte bandrol tespit edilmesi üzerine toplu kaçakçılıktan kurulan mahkûmiyet onanmıştır.
Suç vasfı bakımından bir hususa da değinmek gerekmektedir. Yargıtay Ceza Genel Kurulu, kara sınırından akaryakıt sokulmasına ilişkin 09.04.2025 tarihli ve E. 2024/392, K. 2025/155 sayılı kararı (oy çokluğu) ile 11.03.2026 tarihli ve E. 2024/234, K. 2026/144 sayılı kararında (oybirliği), lehe kanun olarak uygulanan ve 6455 sayılı Kanun ile değişik onuncu fıkranın “konusu itibarıyla müstakil bir suç tipini oluşturduğundan” birinci fıkranın ikinci cümlesindeki artırımın uygulanamayacağını kabul etmiştir. Onuncu fıkra 6545 sayılı Kanun ile önceki fıkralara göre verilecek cezayı artıran bir hükme dönüştürülmüştür. Nitekim Yargıtay 7. Ceza Dairesi, aşağıda aktarılan 2022/11192 esas sayılı kararında birinci ve onuncu fıkraları birlikte uygulamıştır. Kanaatimizce Ceza Genel Kurulu kararlarının etkisi, suç tarihi itibarıyla 6455 sayılı Kanun ile değişik metnin lehe olduğu dosyalarla sınırlı kalmaktadır.
KARAROLAYSONUÇBELİRLEYİCİ OLGU
7. CD, 21.02.2019, E. 2017/11546Beyan dışı 667 kartonSanık lehine bozmaFatura; kast yokluğu
19. CD, 24.11.2020, E. 2019/22354590 karton ve 725 şişeSanık lehine bozmaFatura; personel kullanımı savunması
7. CD, 07.02.2024, E. 2021/2213Gemi adamının çantasında 5 şişeGemi adamı lehine bozmaKişisel kullanım sınırı
7. CD, 26.03.2024, E. 2021/174646 karton ve 66 şişeBeraat bozulduFatura tarihi aramayla örtüşmüyor
7. CD, 21.05.2024, E. 2021/3408353 karton, tavan boşluğundaBeraat onandıFatura ve gümrük nezaretinde teslim
7. CD, 25.12.2025, E. 2022/7323Gemiden araca taşınan 67 şişeSübut kabul; hüküm başka nedenle bozulduEşyanın karaya aktarılması
Gemide ele geçirilen sigara ve alkolde belirleyici olgular (CD: Yargıtay Ceza Dairesi)
04
Akaryakıtta Beyan Farkı: Ölçüm ve KastFuel Discrepancies: Measurement and Intent
Farkın TespitiEstablishing the Discrepancy
Gemi yakıtında fark, gemi geldiğinde beyan belgelerinde bildirilen miktar ile bağımsız ölçüm firmasının tank ölçümünde bulunan miktar karşılaştırılarak belirlenmektedir. Kararlarda farkın büyüklüğü ve ölçüm yöntemine yöneltilen itirazların somut verilerle desteklenip desteklenmediği önem taşımaktadır.
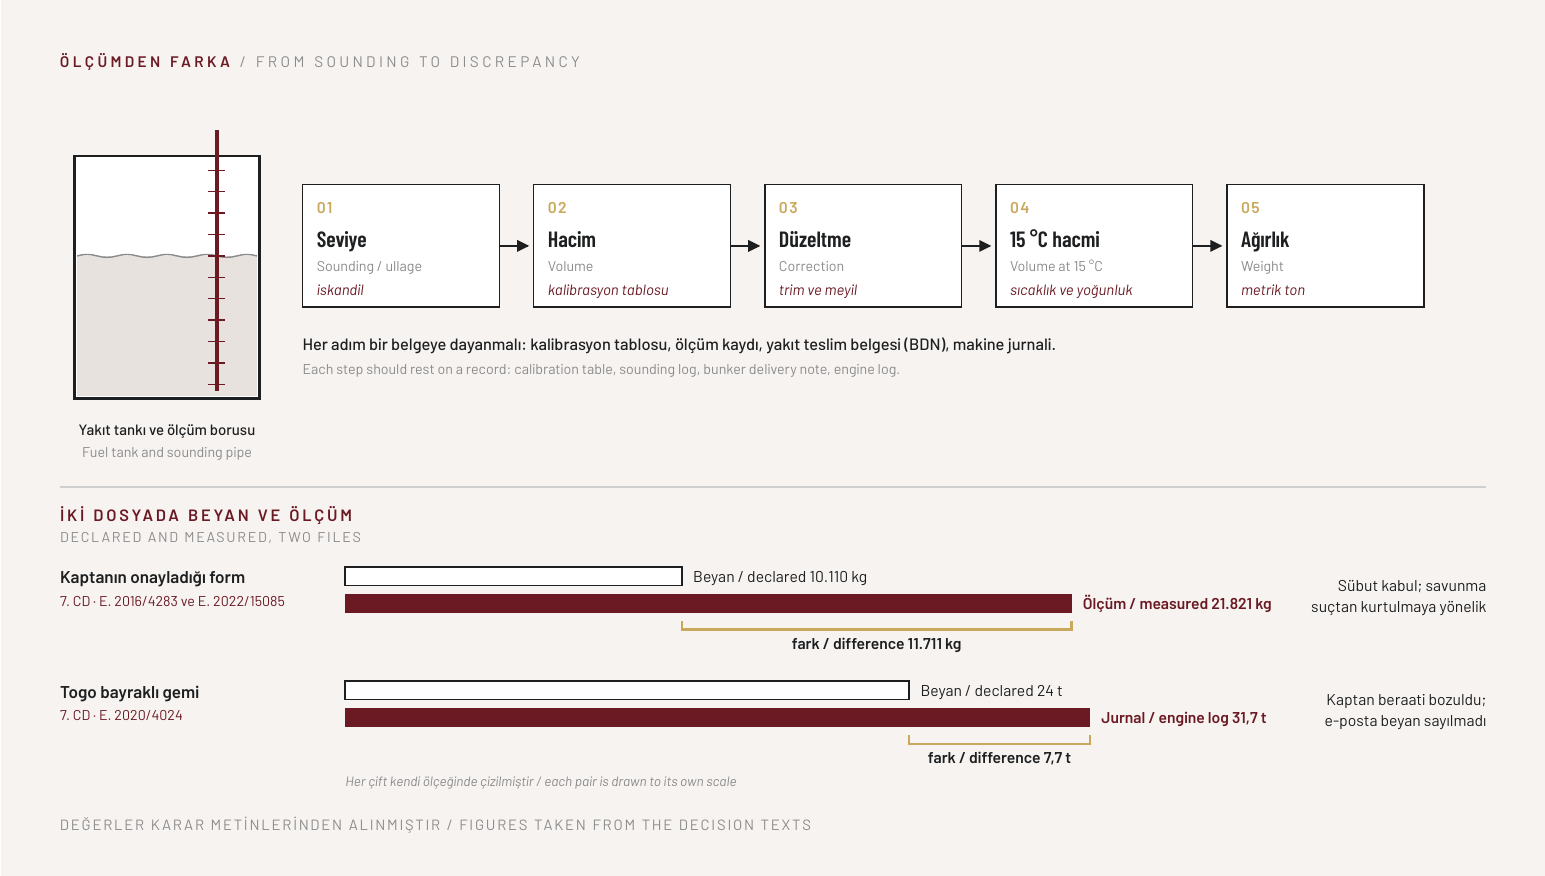
Ölçümden farka. Değerler karar metinlerinden alınmıştır.
Daire, 12.06.2024 tarihli ve E. 2022/11192, K. 2024/6478 sayılı kararında, Moğolistan bayraklı bir LPG tankerinde 9.960 kg dizel ve 33.440 kg fuel oil beyan dışı bulunan olayda bölge adliye mahkemesinin beraat kararını bozmuştur. Bölge adliye mahkemesi ölçüm borularının tıkanabileceğini, geminin eski olduğunu, kaptanın yakıt hesabıyla görevli olmadığını ve bilirkişinin kast tespit etmediğini gerekçe göstermişti. Daire ise “eşyanın ele geçtiği yer, miktarı, olayın oluş şekli, sanıkların beyanı ve tüm dosya kapsamı dikkate alındığında, suçun sübuta erdiğinin kabulü ile sanıkların 5607 sayılı Kanun'un 3/1. ve 3/10. maddeleri uyarınca mahkûmiyetleri yerine” beraat kararı verilmesini bozma nedeni saymıştır. Daire, 26.04.2023 tarihli ve E. 2022/9296, K. 2023/3976 sayılı kararında da Palau bayraklı gemide bağımsız ölçümle tespit edilen 16.916 kg beyan dışı transit akaryakıt bakımından ölçüm hatası savunmasını kabul etmemiş ve “sanıkların eyleminin sabit olduğu” sonucuna varmıştır; hüküm ise sonradan yürürlüğe giren lehe düzenlemelerin değerlendirilmesi gibi nedenlerle bozulmuştur.
Kaptanı hakkında iki kez karar verilen bir dosya, ölçüm hatası savunmasının sınırını göstermektedir. Bu olayda başmühendisin (kararda: başmakinist) hazırladığı ve kaptanın onayladığı deniz yolu beyan formunda 10.110 kg motorin beyan edilmiş, ölçümde 21.821 kg motorin bulunmuştur. Daire önce 21.05.2018 tarihli ve E. 2016/4283, K. 2018/5592 sayılı kararıyla beraat kararını bozmuş, ardından 21.06.2023 tarihli ve E. 2022/15085, K. 2023/6431 sayılı kararında “yurda giriş yapmak üzere limana girmek üzere olan gemide yapılan denetimde beyan edilmeyen ticari miktar ve mahiyette toplam 11.711 kg motorin ele geçirilmesi karşısında atılı kaçakçılık suçunun sübuta erdiği” sonucuna varmış ve kaptanın ölçüm hatasına dayanan savunmasını suçtan kurtulmaya yönelik bulmuştur. Hüküm, aşağıda aktarılan etkin pişmanlık ihtarındaki hata nedeniyle bozulmuştur.
Ölçümün Teknik Niteliği ve BilirkişiThe Technical Nature of Measurement and the Expert
Ölçüm farkına dayanan dosyalarda Yargıtay bilirkişinin uzmanlık alanını denetlemektedir. Daire, 20.04.2016 tarihli ve E. 2014/26040, K. 2016/5841 sayılı kararında, gümrük müşaviri bilirkişinin raporuna dayanılarak verilen beraat kararını bozmuş ve “gemide bulunan yakıtın ölçümüne ilişkin işlemin gemicilik konusunda teknik bilgi gerektiren bir husus olduğu gözetilerek; bu konudan anlayan gemi mühendisi bir bilirkişiye dosyanın tevdi edilerek” karar verilmesi gerektiğini belirtmiştir. Karar beraat aleyhine verilmiş olmakla birlikte, ölçüme ilişkin tarafların itirazlarının gemi mühendisliği bilgisiyle değerlendirilmesi gerektiğini ortaya koymaktadır.
Yargıtay Ceza Genel Kurulu da 12.12.2017 tarihli ve E. 2016/114, K. 2017/544 sayılı kararında, gemilerle getirilen akaryakıta ilişkin ve farkın fatura ile beyannamelerin karşılaştırılmasıyla belirlendiği bir dosyada mahkûmiyet hükmünü bozmuştur. Bozma, ölçümün esasına değil, “yerel mahkemenin kabul ettiği oluştan farklı görüşler içeren toplam on bir adet bilirkişi raporuna hangi nedenlerle itibar edilmediği karar yerinde gösterilmemiş” olmasına, yani gerekçe eksikliğine dayanmaktadır. Karar oy çokluğuyla verilmiş, üç üye itirazın reddi gerektiği görüşüyle karşı oy kullanmıştır.
Buna karşılık ölçüm yöntemine yöneltilen genel itirazlar mahkûmiyeti engellememektedir. Daire, 15.04.2026 tarihli ve E. 2022/11498, K. 2026/4645 sayılı kararında, temyiz dilekçesinde ölçüm tablosu, yük durumu ve trim düzeltmesine ilişkin itirazlar ileri sürülmüş olmasına rağmen bu itirazları ayrıca tartışmaksızın “hükme esas alınan raporların yeterli olduğu” sonucuna varmış ve mahkûmiyeti onamıştır.
Kanaatimizce akaryakıt dosyalarında savunmanın başarısı, ölçüm farkının nereden kaynaklandığının belgelerle gösterilmesine bağlıdır. Tank ölçümü önce hacim vermekte, ağırlık karşılığı ise yoğunluk ve sıcaklık düzeltmesiyle bulunmaktadır. Bu nedenle tank kalibrasyon tablosu, trim ve meyil düzeltmesi, yakıt teslim belgesi (bunker delivery note), günlük ölçüm kayıtları ve makine jurnali birlikte değerlendirilmeli ve birbiriyle mutabık olmalıdır. Fark ölçüm hatası sınırını açıkça aştığında ve teknik açıklama somut verilere dayanmadığında, incelenen kararlarda farkın büyüklüğü kastın göstergesi olarak değerlendirilmektedir.
Sade anlatımlaIn plain terms
Yakıtta asıl soru, beyan edilen miktar ile ölçülen miktar arasındaki farkın ölçüm hatasıyla açıklanıp açıklanamayacağıdır. Bunu gemi mühendisi bilirkişi değerlendirir. Belgeyle desteklenmeyen “ölçüm hatası” ve “eski gemi” savunmaları incelenen kararlarda kabul görmemiştir.
7. CD, 10.04.2019, E. 2018/5047Formdaki miktarın üzerinde yakıtBeraat bozulduTeşebbüs tamamlanmış suç gibi cezalandırılır
7. CD, 26.04.2023, E. 2022/929616.916 kg transit akaryakıtSübut kabul; hüküm bozuldu; gemi iadesi onandıBağımsız ölçüm
7. CD, 21.06.2023, E. 2022/1508511.711 kg beyan dışı motorinSübut kabul; ihtar nedeniyle bozmaSavunma suçtan kurtulmaya yönelik bulundu
7. CD, 29.11.2023, E. 2020/4024Beyan 24 ton, jurnalde 31,7 tonKaptan beraati bozuldu; başmühendis beraati onandıFormu düzenleyen kaptan
7. CD, 12.06.2024, E. 2022/111929.960 kg dizel, 33.440 kg fuel oilBölge adliye mahkemesinin beraat kararı bozulduYer, miktar ve oluş
Gemi yakıtındaki beyan farkında belirleyici olgular (CD: Yargıtay Ceza Dairesi)
05
Kişisel Sorumluluk: Kaptan, Başmühendis ve Gemi AdamıPersonal Liability: Master, Chief Engineer and Crew Member
Beyanı Düzenleyen KişiThe Person Who Prepares the Declaration
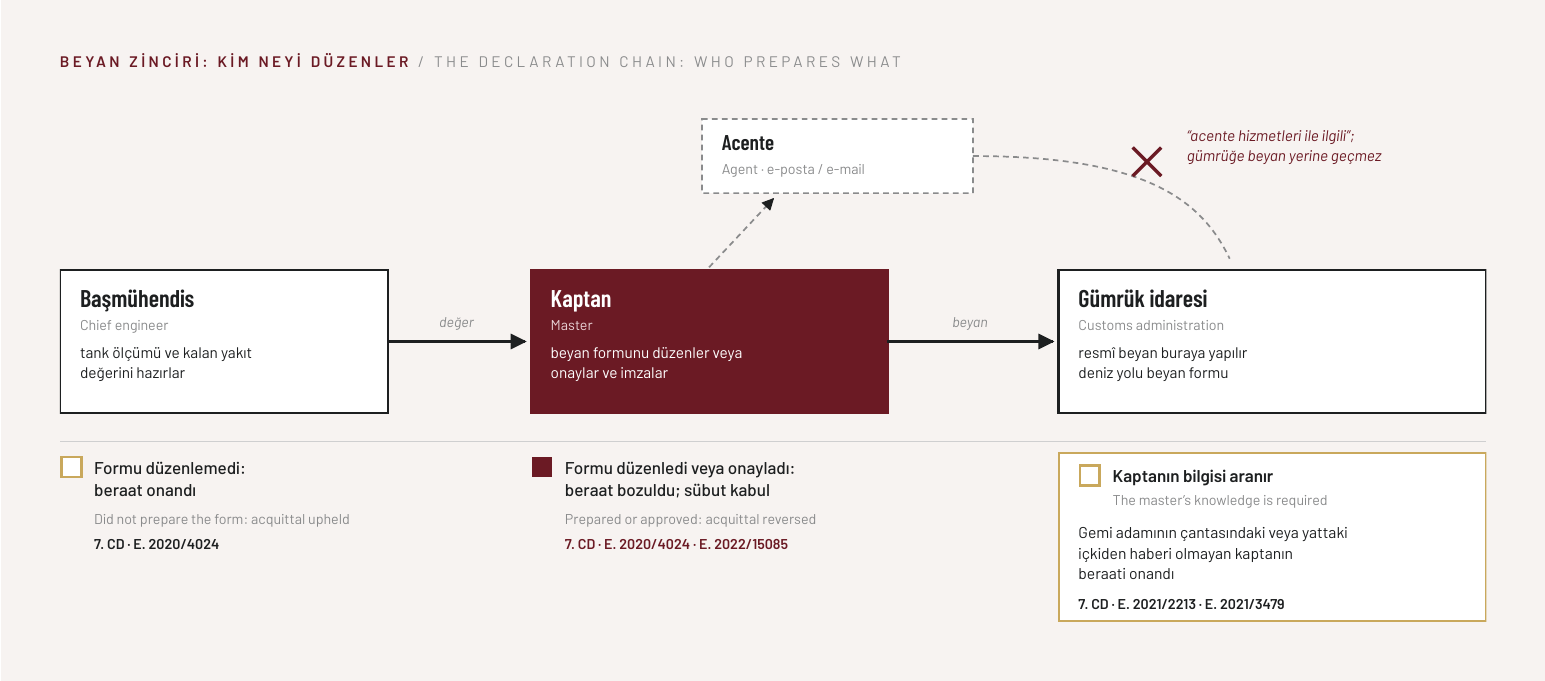
Kararlarda sorumluluk, beyan belgesini düzenleyen veya onaylayan kişi bakımından ağırlık kazanmaktadır. Yargıtay 7. Ceza Dairesinin 29.11.2023 tarihli ve E. 2020/4024, K. 2023/10504 sayılı kararına konu olayda, Togo bayraklı bir gemide deniz yolu beyan formunda ve IMO formlarında 24 metrik ton yakıt beyan edilmiş, makine jurnalinde ise 31,7 metrik ton görülmüştür. Kaptan, doğru miktarı acenteye e-postayla bildirdiğini ve formdaki rakamın yazım hatası olduğunu savunmuştur. Daire bu savunmayı kabul etmemiş, e-postanın “acente hizmetleri ile ilgili olduğu, transit yakıta ilişkin resmi beyanın Gümrük İdaresine yapılan beyan olduğu” gerekçesiyle kaptan hakkındaki beraat kararını bozmuştur. Aynı kararla, beyan formunu düzenlemeyen başmühendisin beraati oybirliğiyle onanmıştır.
Kanaatimizce aynı gemide iki farklı sonucun doğması, sorumluluğun görev unvanına göre değil, beyan işlemine katılıma ve kastın somut olgularla ispatına göre belirlendiğini göstermektedir. Başmühendisin hazırlayıp kaptanın onayladığı formun söz konusu olduğu dosyada da Daire, 2016/4283 esas sayılı kararla beraat kararını bozmuş, 2022/15085 esas sayılı kararda ise sübutu formu onaylayan kaptan bakımından kabul etmiştir.
Beyan zinciri: kim neyi düzenler.
Kaptanın Bilgisi ve Olayın OluşuThe Master’s Knowledge and the Circumstances of the Event
Gemi adamının kişisel eşyası bakımından kaptanın bilgisi ayrıca aranmaktadır. 2021/2213 esas sayılı kararda, gemi adamının çantasındaki içkiden haberi olmadığını söyleyen kaptanın beraati onanmış; 2021/3479 esas sayılı kararda da yatta ele geçirilen içkiden haberi olmadığını belirten yat sahibi kaptanın beraati onanmıştır.
Buna karşılık taşıt personelinin bilgisinin olayın oluşundan çıkarıldığı kararlar bulunmaktadır. Yargıtay 7. Ceza Dairesi, bir otobüs olayına ilişkin (kıyasen) 20.05.2025 tarihli ve E. 2021/11068, K. 2025/7717 sayılı kararında, alkollü içki ve sigaraların “otobüs şoförü olan sanık ... ve otobüs muavini olan sanık ...'nun bilgisi ve onayı olmadan araca yüklenmelerinin mümkün olmadığı” sonucuna varmıştır. Buna karşılık Daire, bir kara taşıtına ilişkin (kıyasen) 06.12.2021 tarihli ve E. 2021/6452, K. 2021/16494 sayılı kararında, aracı deposu dolu teslim aldığını savunan sürücünün iştirakine ilişkin kesin delil bulunmadığını kabul etmiştir.
Kanaatimizce incelenen kararlarda kaptanın ceza sorumluluğu, gemide bulunan eşyaların tamamından sorumlu olmasına değil, kastın somut olgularla ispatına dayandırılmaktadır. Beyan formunu düzenleyen veya onaylayan kaptan bakımından ise Daire, formdaki eksik beyanı kastın ispatında güçlü bir olgu olarak değerlendirmekte, yazım veya ölçüm hatası savunmalarını somut verilerle desteklenmedikçe kabul etmemektedir. Eşyanın gemideki konumu veya miktarı personelin bilgisi olmadan gemiye konulmasını olanaksız kılıyorsa, bilginin olayın oluşundan çıkarılması riski de bulunmaktadır.
Kanundaki düzenlemeStatutory provision
KMK'nın 7 nci maddesinin birinci fıkrası şöyledir: “Hukuken geçerli bir mazereti olmadığı halde, izinsiz olarak gümrük bölgesine girerek sahile veya bir başka gemiye yanaşan geminin kaptanı, gemide yasak eşya ya da yükleme veya taşıma belgelerinde yer almayan eşya bulunması hallerinde, bu Kanundaki kaçakçılık suçuna ilişkin hükümlere göre cezalandırılır.”
Fıkra, kaptanın belgelerde yer almayan eşyadan sorumluluğunu izinsiz giriş ve yanaşma koşuluna bağlamaktadır. Kanaatimizce izinli olarak limana giren gemilerde kaptanın sorumluluğu, yukarıda aktarılan kararlarda olduğu gibi KMK'nın 3 üncü maddesine ve kastın ispatına göre belirlenmektedir. Daire, 20.05.2026 tarihli ve E. 2025/3073, K. 2026/6135 sayılı kararında, İstanbul Boğazında geminin boş olarak beyan edildiği olayda gemi kaptanı ve armatör hakkında bölge adliye mahkemesince KMK'nın 3 üncü maddesine göre kurulan mahkûmiyet hükmünü onamış; temyiz dilekçesinde ileri sürülen 7 nci maddenin unsurlarının gerçekleşmediği itirazını ayrıca tartışmamıştır.
06
Teşebbüs, Etkin Pişmanlık ve UsulAttempt, Effective Repentance and Procedure
Fiilin Aşaması ve Beyan İmkânıThe Stage of the Act and the Opportunity to Declare
KMK'nın 3 üncü maddesinin yirmi ikinci fıkrasına göre maddede tanımlanan fiiller, teşebbüs aşamasında kalmış olsa bile tamamlanmış gibi cezalandırılmaktadır. Daire, 10.04.2019 tarihli ve E. 2018/5047, K. 2019/30136 sayılı kararında, Ukrayna'dan gelen gemide geliş, yakıt ve kumanya işlemleri formunda gösterilenin üzerinde yakıt bulunan olayda beraat kararını bozmuş ve fıkranın o tarihteki numarasıyla “5607 sayılı Yasanın 3/21. maddesine göre teşebbüs aşamasında kalan eylemlerin tam suç olarak kabul edilmesi gerektiği” sonucuna varmıştır. Hüküm, 7423 sayılı Kanun ile maddeye yeni bir fıkra eklenmesi üzerine yirmi ikinci fıkra olarak numaralanmıştır.
Teşebbüs hükmü hazırlık hareketlerini kapsamamaktadır. Daire, 03.05.2018 tarihli ve E. 2015/7085, K. 2018/4797 sayılı kararında, Yunanistan'dan et yükleyip limana yanaşmadan karasularında durdurulan kiralık tekne bakımından şu ifadeye yer vermiştir: “Yunanistan'dan etleri alarak yurda girmeden yakalanması şeklindeki eylemin hazırlık hareketi mahiyetinde bulunduğu, sanığa beyanda bulunma imkanı sağlanmadığı da gözetilerek sanığın beraati yerine mahkumiyetine karar verilmesi”. Kanaatimizce bu karar, sanığa beyanda bulunma imkânı tanınmamış bir tekneye ilişkindir. Beyanın gemi gelişinde düzenlendiği veya denetimin gemi limana girmek üzereyken yapıldığı dosyalarda ise Daire, teşebbüs hükmünü uygulayarak mahkûmiyet yönünde karar vermektedir. Bu nedenle beyan imkânının doğup doğmadığı, fiilin hazırlık aşamasında kalıp kalmadığının değerlendirilmesinde dikkate alınan olgulardan biri olmakla birlikte, beyan belgesinin henüz verilmemiş olması tek başına suçun oluşmayacağı anlamına gelmemektedir.
Liman sahasında ortaya çıkan yükleme hatalarında da sonradan yapılan bildirim kastın değerlendirilmesinde dikkate alınmaktadır. Yargıtay Ceza Genel Kurulu, 18.12.2018 tarihli ve E. 2014/610, K. 2018/658 sayılı kararında, gemiden liman sahasına indirilen “boş” konteynerde araç karoseri bulunan olayda, acente temsilcisinin durumu öğrendiği gün liman yetkilileri aracılığıyla bildirimde bulunduğunu ve hat şirketinin yanlış yükleme yazısını dikkate alarak “sanıkların suç işleme kastının bulunmadığı kabul edilmelidir” sonucuna varmıştır. Bu dosyada sanıkların acente temsilcileri olması, acentenin de kaçakçılık soruşturmasının tarafı olabileceğini göstermektedir.
Etkin Pişmanlık İhtarıThe Effective Repentance Warning
Kanundaki düzenlemeStatutory provision
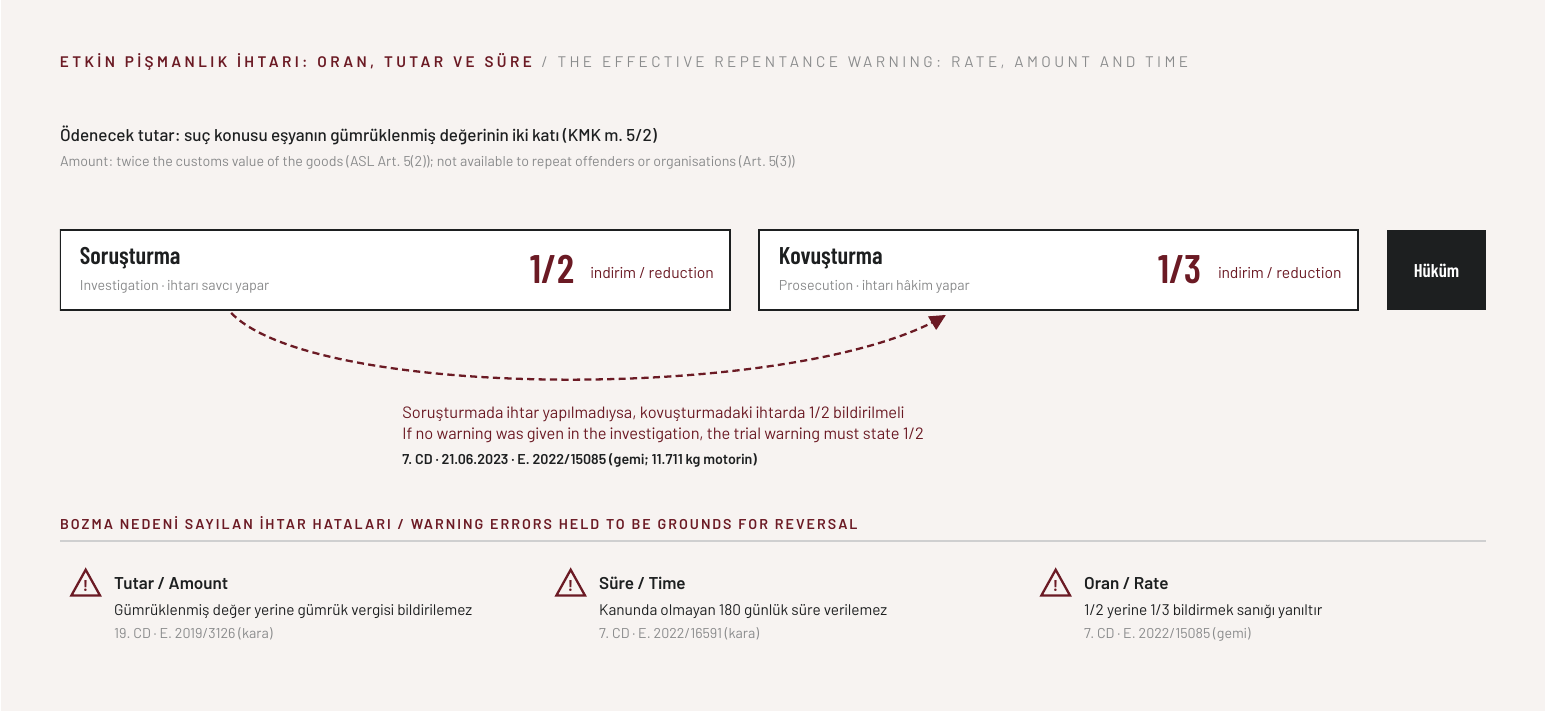
KMK'nın 5 inci maddesinin ikinci fıkrasına göre suç konusu eşyanın gümrüklenmiş değerinin iki katı kadar parayı Devlet Hazinesine soruşturma evresi sona erinceye kadar ödeyen kişinin cezası yarı oranında, kovuşturma evresinde hüküm verilinceye kadar ödeyen kişinin cezası üçte bir oranında indirilmektedir. Fıkranın son cümleleri şöyledir: “Bu husus, soruşturma evresinde Cumhuriyet savcısı tarafından şüpheliye ihtar edilir. Soruşturma evresinde ihtar yapılmaması hâlinde kovuşturma evresinde hâkim tarafından sanığa ihtar yapılır.”
Etkin pişmanlık ihtarı: oran, tutar ve süre.
Etkin pişmanlık ihtarındaki hatalar Yargıtay kararlarında bağımsız bir bozma nedeni olarak değerlendirilmektedir. 11.711 kg motorine ilişkin yukarıda aktarılan dosyada soruşturmada ihtar yapılmamış, mahkeme ise kovuşturmada üçte bir oranında indirim ihtar etmiştir. Daire, 2022/15085 esas sayılı kararında “sanığa soruşturma aşamasında etkin pişmanlık konusunda ihtarat yapılmadığı, bu cihetle kovuşturma aşamasında sanığa yapılan ödeme ihtaratında indirim oranının 1/2 olarak bildirilmesi gerekirken 1/3 olarak bildirilerek sanığın yanıltılması hukuka aykırı bulunmuştur” gerekçesiyle hükmü bozmuştur. Bu karara göre soruşturma evresinde ihtar yapılmamışsa, kovuşturmada yapılan ihtarda yarı oranındaki indirimin bildirilmesi gerekmektedir.
Kara olaylarına ilişkin kararlarda da (kıyasen) aynı denetim yapılmaktadır. Yargıtay 19. Ceza Dairesi, 22.05.2019 tarihli ve E. 2019/3126, K. 2019/8842 sayılı kararında sanığa gümrüklenmiş değer yerine gümrük vergisinin bildirilmesini; Yargıtay 7. Ceza Dairesi ise 23.05.2024 tarihli ve E. 2022/16591, K. 2024/5798 sayılı kararında kanunda bulunmayan 180 günlük bir ödeme süresi verilmesini hukuka aykırı bulmuştur. Bu kararlar, ihtarın tutar, oran ve süre bakımından kanuna uygun yapılması gerektiğini göstermektedir. Etkin pişmanlık hükmü, aynı maddenin üçüncü fıkrası uyarınca mükerrirler hakkında ve suçun bir örgütün faaliyeti çerçevesinde işlenmesi hâlinde uygulanmamaktadır.
AramaSearch
Teknede yapılan aramanın hukuka uygunluğu da sonuca etki edebilmektedir. Daire, 03.04.2023 tarihli ve E. 2023/3908, K. 2023/3172 sayılı kararında, seyir fenerleri kapalı teknede güverte altındaki tankta 2.000 litre akaryakıt ele geçirilen ve ulusal markerın geçersiz çıktığı olayda beraat kararını onamıştır. Kararda aktarılan önceki bozma ilamında, diğer gerekçelerin yanında “sanık ve kaçak eşya konusunda arama yapılmasına dayanak teşkil eden mahkemece verilmiş usulüne uygun bir arama kararı olmadığı” belirtilmiştir. Kanaatimizce bu kararın, gümrük idaresinin gemi geliş kontrolü sırasında yaptığı denetime ne ölçüde uygulanacağı ayrıca değerlendirilmelidir.
07
Gemi Üzerindeki Tedbirler: El Koyma, Alıkoyma ve MüsadereMeasures Concerning the Ship: Seizure, Detention and Confiscation
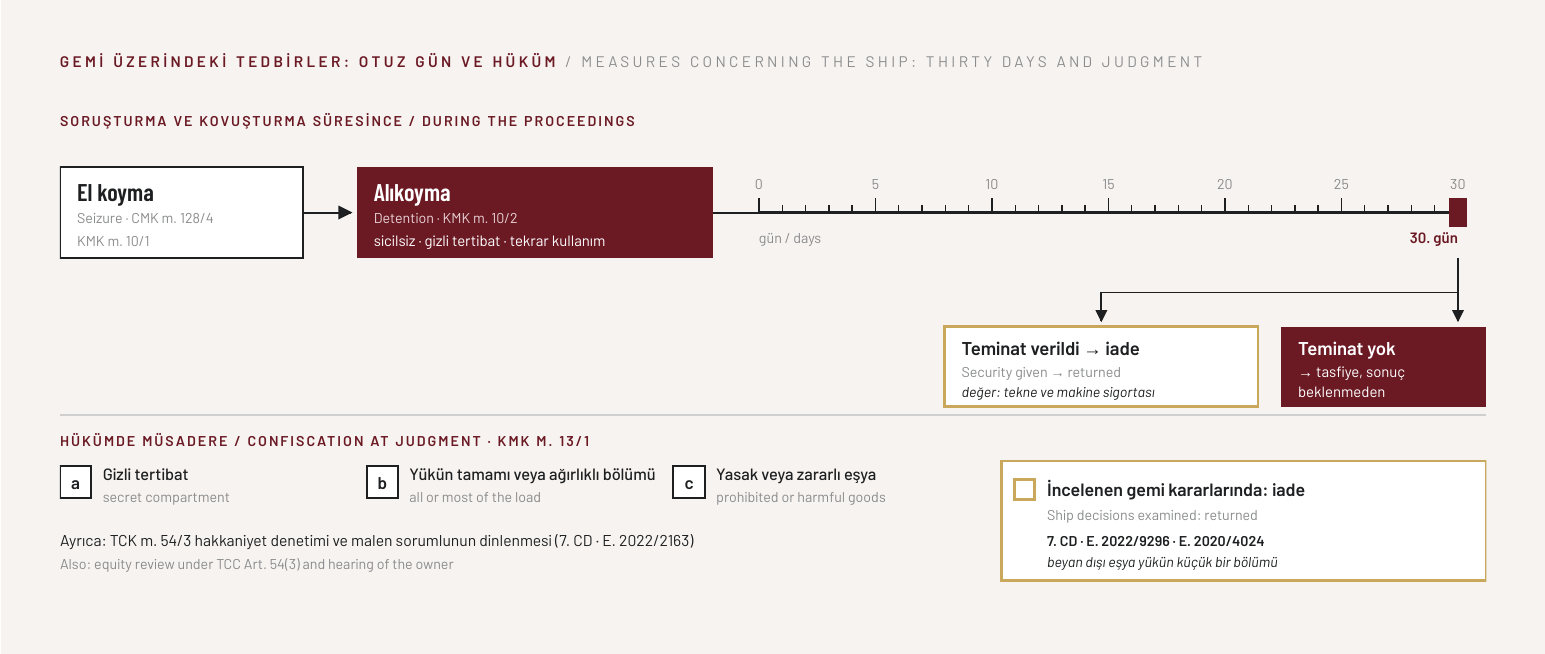
Gemi üzerindeki tedbirler: otuz gün ve hüküm.
Kaçakçılık suçunun işlenmesinde kullanılan taşıtlara, KMK'nın 10 uncu maddesinin birinci fıkrası uyarınca Ceza Muhakemesi Kanunu'nun 128 inci maddesinin dördüncü fıkrası hükmü uygulanarak el konulmaktadır. Aynı maddenin ikinci fıkrasına göre taşıt, gizli tertibat bulunması, Türkiye'de sicile kayıtlı olmaması veya yargılama sürerken kaçakçılıkta tekrar kullanılması hâllerinde alıkonulmaktadır. Fıkraya göre “Sahibinin taşıtın değeri kadar teminatı alıkoyma tarihinden itibaren otuz gün içinde gümrük idaresine teslim etmesi halinde, taşıt sahibine iade edilir. Aksi takdirde, tasfiye idaresi tarafından soruşturma ve kovuşturma sonucu beklenmeksizin derhal tasfiye olunur.” Deniz taşıtlarında değer, aynı maddenin beşinci fıkrası uyarınca tekne ve makine sigortasına esas teşkil eden değerdir. Kanaatimizce Türkiye'de sicile kayıtlı olmayan gemiler bakımından otuz günlük süre, tasfiyeyi önlemenin başlıca yolu olarak öne çıkmaktadır.
Teminat yatırılmaması hâlinde sonradan tazminat istenmesi de sınırlı kalabilmektedir. Yargıtay 12. Ceza Dairesi, bir kara aracına ilişkin (kıyasen) 19.06.2023 tarihli ve E. 2021/8593, K. 2023/2230 sayılı kararında, “davacının teminat bedeli yatırıp aracını almadığı, tasfiye edildikten sonra da tasfiye bedelinin alınmasına yönelik herhangi bir müracaatının olmadığının” anlaşılması nedeniyle Ceza Muhakemesi Kanunu'nun 141 inci maddesine dayalı tazminat davasının reddini onamıştır. Kararın gerekçesi, beraat hâlinde tasfiye bedelinin alınması için başvuru yapılmasının önemini de göstermektedir.
Kanundaki düzenlemeStatutory provision
KMK'nın 13 üncü maddesinin birinci fıkrasına göre kaçak eşya taşımasında bilerek kullanılan taşıma aracının müsadere edilebilmesi için üç koşuldan birinin gerçekleşmesi gerekmektedir. Bunlar, kaçak eşyanın özel olarak hazırlanmış gizli tertibat içinde saklanmış veya taşınmış olması, eşyanın “taşıma aracı yüküne göre miktar veya hacim bakımından tamamını veya ağırlıklı bölümünü oluşturması veya naklinin, bu aracın kullanılmasını gerekli kılması” ve eşyanın Türkiye'ye girmesi veya çıkması yasak ya da toplum veya çevre sağlığı açısından zararlı maddelerden olmasıdır.
İncelenen gemi kararlarında beyan dışı eşya geminin yükünün küçük bir bölümünü oluşturmakta ve geminin iadesi ağır basmaktadır. 2022/9296 esas sayılı kararda Daire, “Geminin müsaderesi için gerekli şartların gerçekleşmediği, müsaderenin 5237 sayılı Türk Ceza Kanunu'nun (5237 sayılı Kanun) 54 üncü maddesinin üçüncü fıkrası uyarınca hakkaniyete uygun olmadığı cihetle iadesine ilişkin kararda isabetsizlik görülmemiştir” ifadesine yer vermiştir. 2020/4024 esas sayılı kararda da geminin iadesine ilişkin hüküm, alınan teminatın iadesi eklenerek düzeltilmek suretiyle onanmıştır. 5015 sayılı Kanun'a muhalefetten açılan bir davada verilen 29.05.2019 tarihli ve E. 2015/17240, K. 2019/33060 sayılı kararda ise teknenin müsaderesi hakkaniyete aykırı bulunmuştur. Kanaatimizce eşyanın aktarılması için kullanılan ve yükünün tamamı kaçak eşyadan oluşan tekneler bakımından ise müsadere koşullarının gerçekleşmesi daha olasıdır.
Müsadere kararından önce gemi sahibinin dinlenmesi de gerekmektedir. Daire, 4926 sayılı Kanun dönemine ilişkin 07.03.2022 tarihli ve E. 2022/2163, K. 2022/4257 sayılı kararında, “malen sorumlular davadan haberdar edildikten, celp edilip dinlendikten, suçun işlenmesinde kullanılan gemilere ilişkin ayrıntılı beyanları alındıktan, gemilerin iyi niyetli 3. kişiye ait olup olmadığı belirlendikten sonra” müsadere veya iade kararı verilmesi gerektiğini belirtmiştir. Aynı dönemin 18.02.2013 tarihli ve E. 2009/16238, K. 2013/4237 sayılı kararında da “iddianamede bir talep ve açılmış bir dava bulunmadığı nazara alınmadan” gemi hakkında verilen müsadere hükmü çıkarılmıştır.
Sade anlatımlaIn plain terms
El koyma, gemiye soruşturma sırasında konulan tedbirdir. Gemi Türkiye'de sicile kayıtlı değilse, gizli tertibat bulunuyorsa veya yargılama sürerken yeniden kaçakçılıkta kullanılmışsa alıkonulur; sahibi otuz gün içinde gemi değeri kadar teminat vermezse gemi davanın sonucu beklenmeden tasfiye edilir. Müsadere ise davanın sonunda verilen karardır, yalnızca kanunda sayılan hâllerde mümkündür ve gemi sahibi dinlenmeden verilemez.
08
Genel Değerlendirme ve SonuçAssessment and Conclusion
““Gemi kaçakçılığı dosyalarında sonucu çoğu zaman farkın büyüklüğüyle birlikte eşyanın gemiye nasıl girdiğinin ve beyanın kim tarafından nasıl düzenlendiğinin belgelenmesi belirlemektedir; sorumluluk görev unvanına göre değil, beyan işlemine katılıma göre kurulmaktadır.””
Gemide beyan dışı eşya bulunması, kendiliğinden kaçakçılık suçunun oluştuğu anlamına gelmemektedir. İncelenen Yargıtay kararlarında sigara ve alkolde eşyanın gemiye yasal bir kanaldan girdiğinin belgelenmesi, miktarın kişisel kullanım sınırında kalması ve eşyanın gemide tüketilmek üzere tutulması sanık lehine; belgenin eşyayla örtüşmemesi, beyanın bilinçli olarak eksik yapılması ve eşyanın gemiden karaya veya başka bir tekneye aktarılması mahkûmiyet yönünde değerlendirilmektedir. Akaryakıtta ise farkın ölçüm hatasıyla açıklanıp açıklanamayacağı belirleyicidir ve somut teknik verilere dayanmayan savunmalar kabul görmemektedir.
Kanaatimizce kararlarda sorumluluk kişisel olarak belirlenmektedir. Beyan belgesini düzenleyen veya onaylayan kaptan sorumlu tutulmakta, formu düzenlemeyen başmühendisin ve gemi adamının eşyasından haberi olmayan kaptanın beraati onanmaktadır. Buna karşılık taşıt personelinin bilgisinin olayın oluşundan çıkarıldığı kararlar da bulunduğundan, bu ilke somut olayın koşullarına göre sanık lehine sonuç doğurmayabilmektedir.
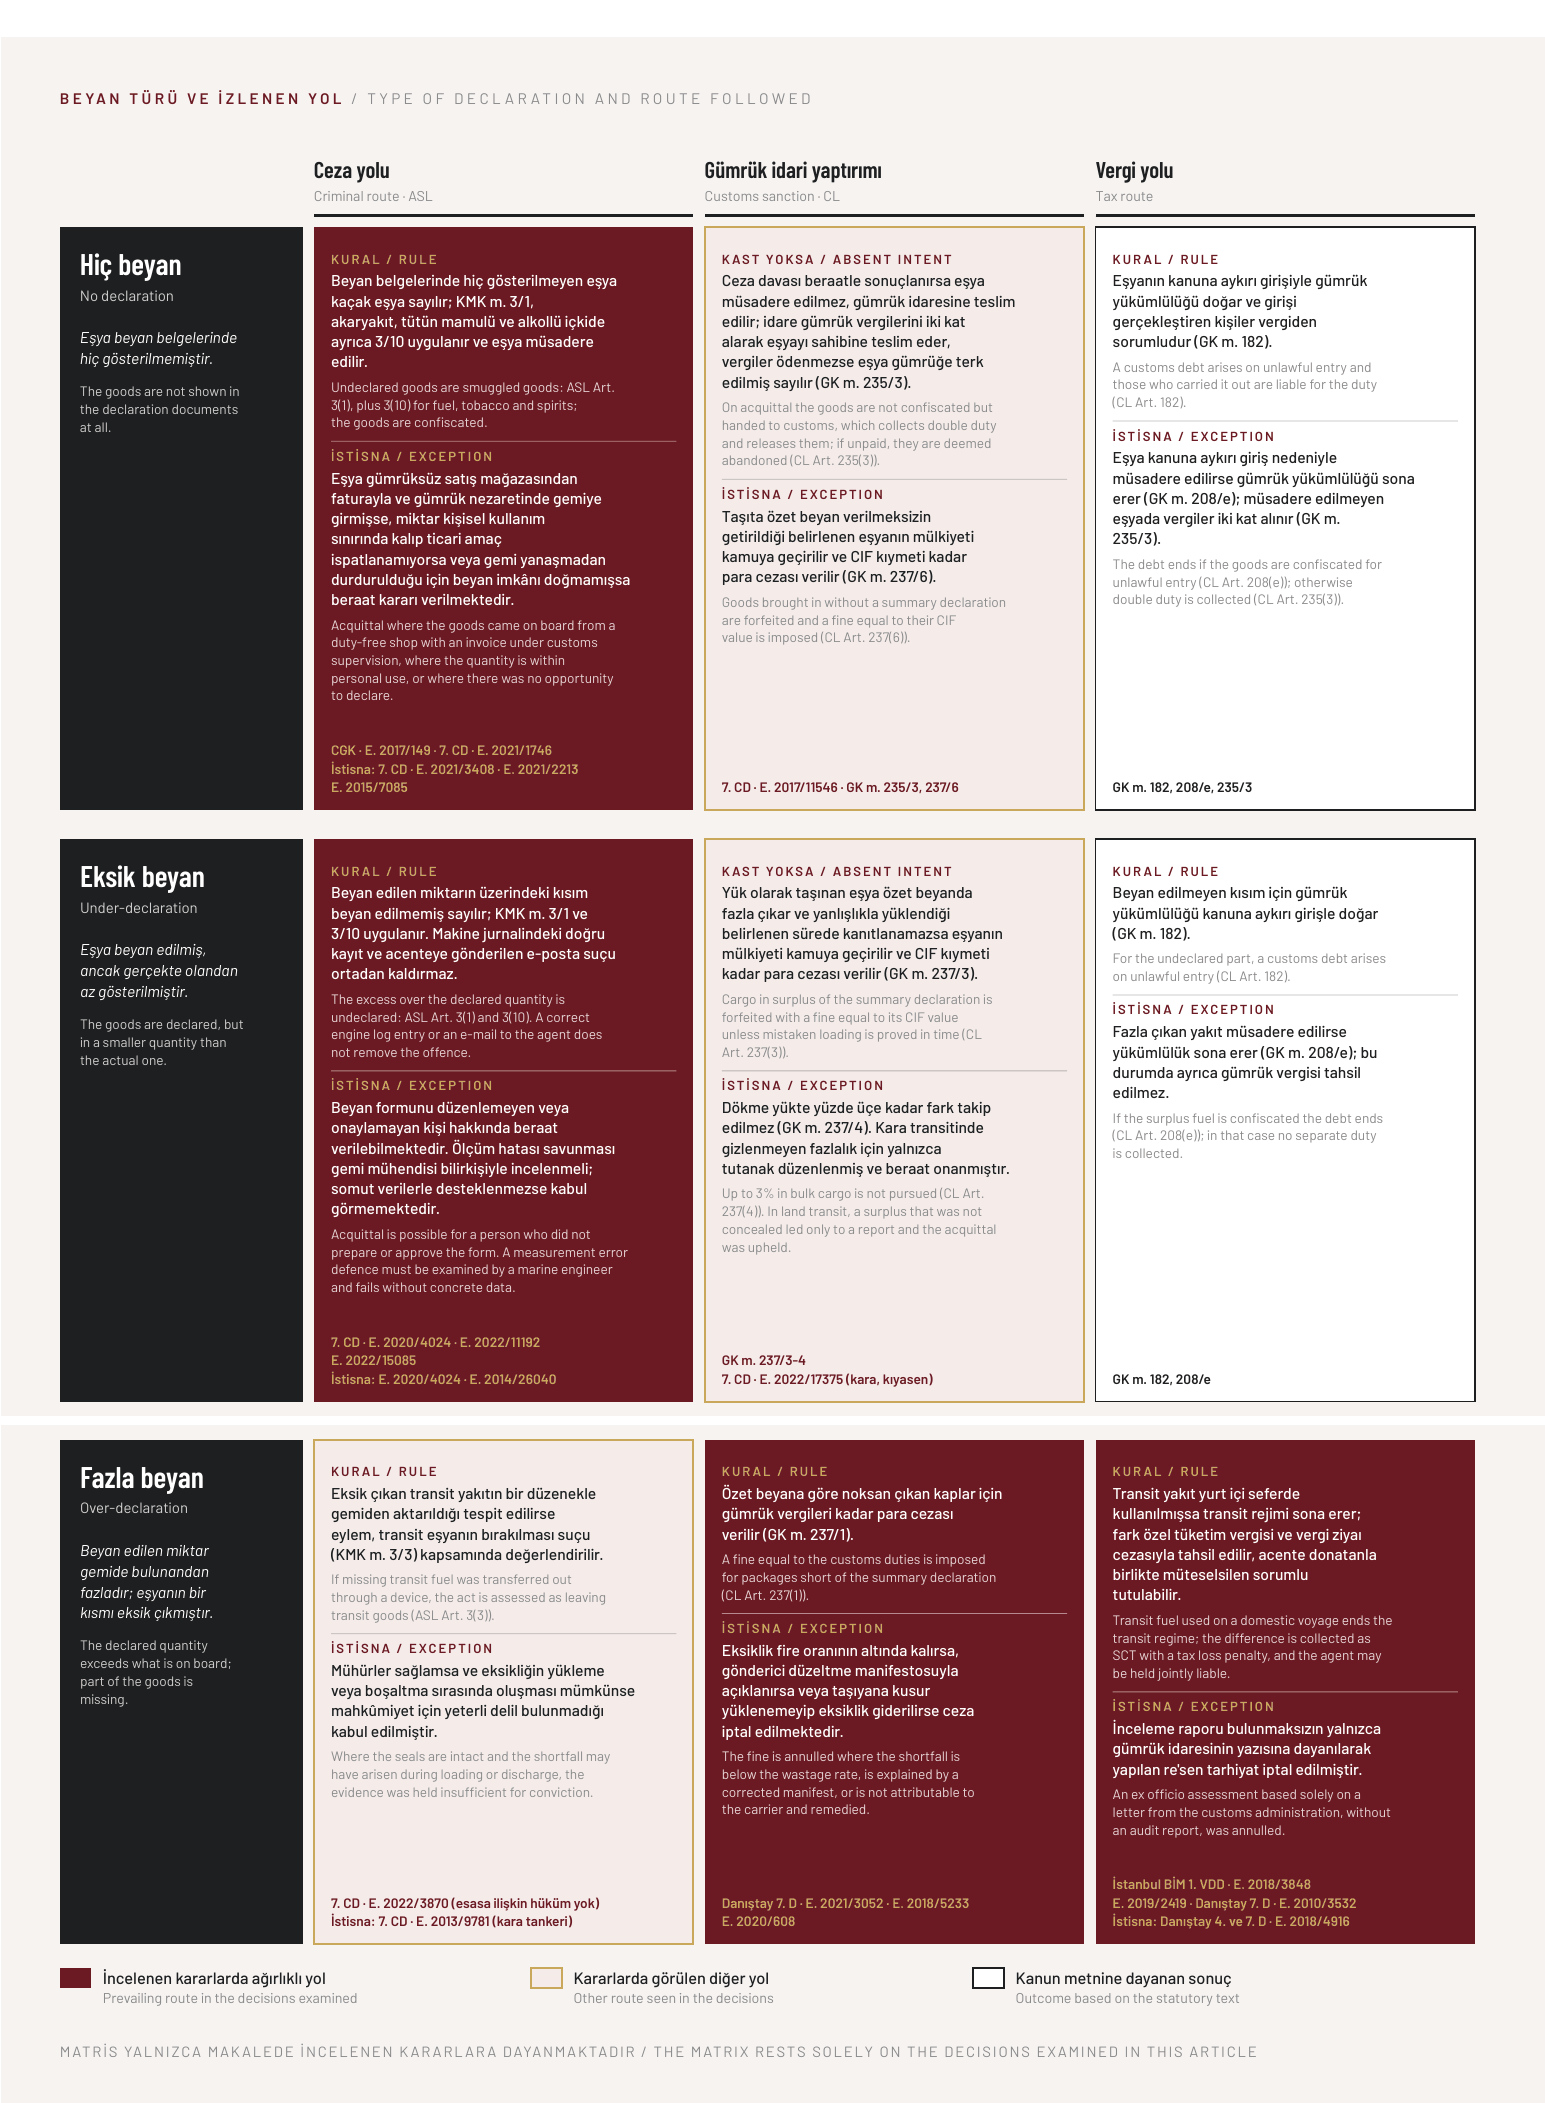
Kanaatimizce donatan ve gemi işletmecisi bakımından başlıca önlem, kumanyanın yetkili kanaldan, kumanya listesi ve faturayla, gümrük gözetiminde teslim alınması, bu belgelerin yakıt teslim belgeleriyle birlikte gemide saklanması ve yakıt kayıtlarının doğru ve birbiriyle mutabık tutulmasıdır. Beyan formundaki miktarın varıştan önce yapılan ve kayıtlara işlenen tank ölçümüne dayanması ve acenteye yapılan bildirimin gümrük idaresine yapılan beyanın yerine geçmediğinin gözetilmesi yerinde olacaktır. Ceza dosyasında ise bilirkişinin gemi mühendisi olup olmadığı, etkin pişmanlık ihtarının tutar, oran ve süre bakımından kanuna uygun yapılıp yapılmadığı ve alıkoyma hâlinde otuz günlük teminat süresi ayrıca izlenmelidir. Aşağıdaki matris, beyanın türüne göre incelenen kararlarda hangi yolun izlendiğini özetlemektedir.
Beyan türü ve izlenen yol. Matris yalnızca makalede incelenen kararlara dayanmaktadır.
Netice itibarıyla gemi kaçakçılığı dosyalarında sonucu çoğu zaman farkın büyüklüğüyle birlikte eşyanın gemiye nasıl girdiğinin ve beyanın kim tarafından nasıl düzenlendiğinin belgelenmesi belirlemektedir.
Atıf Yapılan Mevzuat ve KararlarLegislation and Decisions Cited
5607 sayılı KMK m. 3/1, 3/2, 3/3, 3/10, 3/18, 3/22, 5/2-3, 7/1, 10/1-2-5, 13/1 · 4458 sayılı GK m. 176/1, 182, 183, 192, 208, 235/3, 237/1-3-4-6 · Gümrük Yönetmeliği m. 476 · Gümrüksüz Satış Mağazaları Yönetmeliği · TCK m. 54/3 · CMK m. 128/4, 141 · 6455, 6545, 7423 sayılı Kanunlar · Yargıtay CGK 12.12.2017, E. 2016/114, K. 2017/544 · Yargıtay CGK 27.02.2018, E. 2017/149, K. 2018/71 · Yargıtay CGK 18.12.2018, E. 2014/610, K. 2018/658 · Yargıtay CGK 09.04.2025, E. 2024/392, K. 2025/155 · Yargıtay CGK 11.03.2026, E. 2024/234, K. 2026/144 · Yargıtay 7. CD 18.02.2013, E. 2009/16238, K. 2013/4237 · 25.02.2014, E. 2013/9781, K. 2014/4084 · 20.04.2016, E. 2014/26040, K. 2016/5841 · 03.05.2018, E. 2015/7085, K. 2018/4797 · 21.05.2018, E. 2016/4283, K. 2018/5592 · 21.02.2019, E. 2017/11546, K. 2019/17131 · 10.04.2019, E. 2018/5047, K. 2019/30136 · 29.05.2019, E. 2015/17240, K. 2019/33060 · 07.06.2021, E. 2021/4748, K. 2021/7423 · 06.12.2021, E. 2021/6452, K. 2021/16494 · 07.03.2022, E. 2022/2163, K. 2022/4257 · 03.04.2023, E. 2023/3908, K. 2023/3172 · 26.04.2023, E. 2022/9296, K. 2023/3976 · 21.06.2023, E. 2022/15085, K. 2023/6431 · 29.03.2023, E. 2022/17375, K. 2023/3055 · 29.11.2023, E. 2020/4024, K. 2023/10504 · 17.01.2024, E. 2021/3479, K. 2024/478 · 23.01.2024, E. 2023/13223, K. 2024/659 · 07.02.2024, E. 2021/2213, K. 2024/985 · 26.03.2024, E. 2021/1746, K. 2024/3344 · 21.05.2024, E. 2021/3408, K. 2024/5670 · 23.05.2024, E. 2022/16591, K. 2024/5798 · 04.06.2024, E. 2022/3870, K. 2024/6350 · 12.06.2024, E. 2022/11192, K. 2024/6478 · 20.05.2025, E. 2021/11068, K. 2025/7717 · 25.12.2025, E. 2022/7323, K. 2025/16888 · 15.04.2026, E. 2022/11498, K. 2026/4645 · 20.05.2026, E. 2025/3073, K. 2026/6135 · Yargıtay 19. CD 22.05.2019, E. 2019/3126, K. 2019/8842 · 24.11.2020, E. 2019/22354, K. 2020/16631 · Yargıtay 12. CD 19.06.2023, E. 2021/8593, K. 2023/2230 · Danıştay 7. D 31.01.2014, E. 2010/3532, K. 2014/403 · Danıştay 4. ve 7. D 21.04.2021, E. 2018/4916, K. 2021/2184 · Danıştay 7. D 10.11.2021, E. 2018/5233, K. 2021/4675 · Danıştay 7. D 11.04.2023, E. 2020/608, K. 2023/2027 · Danıştay 7. D 09.10.2023, E. 2021/3052, K. 2023/3765 · Danıştay İDDK 07.01.2026, E. 2025/2275, K. 2026/20 · İstanbul BİM 1. VDD 28.01.2019, E. 2018/3848, K. 2019/14 · İstanbul BİM 1. VDD 06.11.2019, E. 2019/2419, K. 2019/2747
İşbu makale genel bilgilendirme amacıyla hazırlanmış olup hukuki tavsiye niteliği taşımamaktadır. Makalede anılan mahkeme kararları yayın tarihi itibarıyla erişilebilen karar metinlerine dayanmaktadır; karar özetlerinde yer alan tespitler ilgili mahkemelerin değerlendirmesidir. İşbu yazı avukat ile müvekkil arasında bir ilişki kurmamakta ve güncellenmesi hususunda herhangi bir taahhüt içermemektedir. 9 Ekim 2026.
Bilgi notunun tamamıMakalenin iki dilli PDF sürümünü şemalar, tablolar ve karar özetleriyle birlikte indirin.
Fikri mülkiyet portföyünüz, şirket işleriniz ya da süren bir uyuşmazlık için bize ulaşabilirsiniz. Her başvuruya işin kapsamı, süresi ve atılacak adımlar konusunda net bir değerlendirmeyle dönüyor; dosyanın ekibini ilk günden kuruyoruz.
İstanbul Ofisi
Görüşelim.
Ofisimiz İstanbul'un iş merkezinin kalbinde, Büyükdere Caddesi üzerindeki Ferko Signature binasında. Tek bir markanın korunması da olsa uluslararası bir portföyün yeniden kurgulanması da olsa, ilk görüşmeyi dosyayı fiilen yürütecek ekiple yaparsınız.
Marka ve patent vekilliği hizmetlerimiz devinpatent.com üzerinden de yürütülmektedir; TÜRKPATENT, EUIPO ve WIPO nezdindeki başvuru, yenileme, itiraz ve portföy yönetimi işlemlerini kapsar.
Adres
Esentepe Mah. Büyükdere Cad. Ferko Signature B/3 12/Ç 175/7 Şişli — İstanbul, Türkiye
Ferko Signature, İstanbul'un iş hayatının omurgası olan Büyükdere Caddesi üzerinde. Adliyelere, TÜRKPATENT irtibat ofislerine ve hizmet verdiğimiz şirketlerin merkezlerine dakikalar içinde ulaşıyoruz.
Geleneksel hukuku modern bir bakışla dönüştürüyoruz. Devin Law & IP'de kariyer kurmak; zorlu dosyalarda yön göstermek ve mesleğin geleceğine katkı vermek demek.
Neden Devin
Karmaşık hukuki meselelerde yol gösterin. Mesleğin geleceğini şekillendirin.
Yenilikçi bakış açımızın parçası olun, stratejik çözümlerle fark yaratın ve mesleki yolculuğunuzu ileri taşıyın. Hukuki birikiminizi modern ve dinamik bir ortamda göstermek için aramıza katılın.
Genç meslektaşlarımız ilk haftadan itibaren ortaklarla birlikte gerçek dosyalarda çalışır: marka itirazları, dava stratejisi, KVKK uyum projeleri ve uluslararası portföy işleri. Mentorluk bir düzen içinde yürür, geri bildirim süreklidir; sorumluluk kıdemle değil, gösterilen işle artar.
Başvurmak için özgeçmişinizi ve büromuzda çalışma isteğinizi anlatan kısa bir notu şu adrese gönderin: info@devinlaw.com.tr Başvurular sürekli olarak değerlendirilir ve her adaya geri dönüş yapılır.
Avukatlar
Dava ya da marka-patent tescil süreçlerinde tecrübeli; uzmanlaşmış ekipler içinde büyük hacimli ve sınır ötesi dosyalarda çalışmak isteyen avukatlar.
Stajyerlik
Hukuk fakültesi öğrencileri ve mezunları için staj. Deneyimli meslektaşların yanında marka işlemleri, dava dosyaları ve veri koruma projelerinde birebir tecrübe.
İdari Kadro
Modern bir hukuk bürosunun düzenli işlemesini sağlayan finans, idari işler ve operasyon pozisyonları.
Bağımsız uluslararası rehberler ekibimizi, Türkiye'de fikri mülkiyet ve medya hukukunun önde gelen isimleri arasında gösteriyor. Fikri mülkiyet ve medya ekibimiz hem 2026 hem 2025 sayılarında The Legal 500 EMEA, WTR 1000, IP STARS (Managing IP) ve Media Law International listelerinde yer aldı. Ayrıntı için sıralamaların üzerine tıklayın.
2026Güncel Dönem
Güncel dönem için yayımlanan sıralamalar — fikri mülkiyet ve medya hukuku alanlarında.
Beş Kategori · 2026IP STARS — Managing IP
Managing IP tarafından yayımlanan IP STARS 2026 sıralamasında Devin Law & IP, Türkiye'de beş çalışma kategorisinde yer almıştır. Uğurcan Tekin ve İnci Özçilsal, Türkiye'nin önde gelen fikri mülkiyet uzmanları arasında Rising Stars olarak gösterilmiş; tescil, hak koruma ve itiraz çalışmalarına ilişkin on bir müvekkil görüşüyle desteklenmiştir.
Tüm Ayrıntılar →
Tavsiye Edilen · 2026WTR 1000
World Trademark Review'in 2026 sayısında WTR 1000, marka koruma ve uluslararası fikri mülkiyet stratejileri alanında Uğurcan Tekin'i bireysel olarak listelemiştir. Müvekkiller ve meslektaşlar nezdinde yürütülen kapsamlı araştırmayla dünyanın önde gelen marka profesyonellerini belirleyen rehber; çok uluslu şirketler için geliştirilen küresel stratejileri ve WIPO nezdindeki süreçleri özellikle vurgulamıştır.
Tüm Ayrıntılar →
Sıralamada · EMEA 2026The Legal 500 EMEA
Legal 500 EMEA 2026 sayısında Fikri Mülkiyet ve Medya & Eğlence alanlarında sıralamaya girilmiştir. Uğurcan Tekin Next Generation Partner olarak listelenmiş; İnci Özçilsal ve Beyza Erdemir Key Lawyers olarak gösterilmiştir. Değerlendirme, ekibin patent, reklam ve marka koruma çalışmalarına ilişkin rehber yorumları ve müvekkil görüşleriyle desteklenmiştir.
Tüm Ayrıntılar →
Tier 2 · 2026Media Law International
Media Law International, 2026 sıralamasında Devin Law & IP'yi Türkiye bölümünde medya hukukunun önde gelen büroları arasında 2. kademede göstermiş; Uğurcan Tekin'i Türkiye'de tavsiye edilen ilk 10 medya hukuku avukatı arasında saymıştır. Bu değerlendirme, dijital medya düzenlemeleri, içerik yönetimi ve yayıncılık standartları alanındaki uzmanlığı yansıtmaktadır.
Tüm Ayrıntılar →
2025Önceki Dönem
Aynı fikri mülkiyet ve medya ekibinin bir önceki sıralama döneminde elde ettiği başarılar.
Sıralamada · EMEA 2025The Legal 500 EMEA
Legal 500 EMEA 2025 sayısında Fikri Mülkiyet ve Medya & Eğlence alanlarında, Uğurcan Tekin ekip başkanı olarak sıralamaya girmiştir. Değerlendirmede; çok uluslu medya şirketlerinden bireysel oyuncu, yönetmen ve menajerlere kadar medya sektörünün tüm paydaşlarına verilen danışmanlık hizmeti ile ekibin dijital medya, çevrim içi içerik ve veri gizliliği alanlarındaki derinliği öne çıkarılmıştır.
Tüm Ayrıntılar →
Sıralamada · 2025Media Law International
Media Law International, 2025 değerlendirmelerinde ekibimizi Türkiye'nin önde gelen medya hukuku büroları arasında göstermiş; Uğurcan Tekin'i Türkiye'de tavsiye edilen on medya hukuku uzmanı arasında seçmiştir.
Tüm Ayrıntılar →
Recommended Firm · 2025IP STARS — Managing IP
Managing IP tarafından 2025 yılında yayımlanan IP STARS sıralamasında ekibimiz Türkiye'de tavsiye edilen firmalar arasında listelenmiştir. Bu, ekibin fikri mülkiyet alanındaki tecrübe genişliğinin ve stratejik yaklaşımının uluslararası düzeyde tanınmasıdır.
Tüm Ayrıntılar →
Recommended Firm · 2025WTR 1000
World Trademark Review'in 2025 sayısında WTR 1000, ekibimizi Türkiye sıralamasında tavsiye edilen marka büroları arasında listelemiştir. Bu değerlendirme, yerli ve yabancı müvekkiller için yürütülen başvuru stratejisi, portföy yönetimi ve çekişmeli marka süreçlerindeki çalışmaları yansıtmaktadır.